USDT کو روپوں میں کیسے بدلیں: راستے، اُن کی قیمت، اور وہ ایک اصول
رقم آنے پر خوشی ہوتی ہے، مگر آپ کے ہاتھ میں ابھی ایک عدد ہے، پیسے نہیں۔ یہ مرحلہ — ایکسچینج کے USDT کو بینک کے روپوں میں بدلنا، یعنی وہی سوال جو لوگ «USDT ko PKR mein kaise badlein» لکھ کر تلاش کرتے ہیں — پورے سلسلے کا سب سے سست اور سب سے حساس حصہ ہے۔
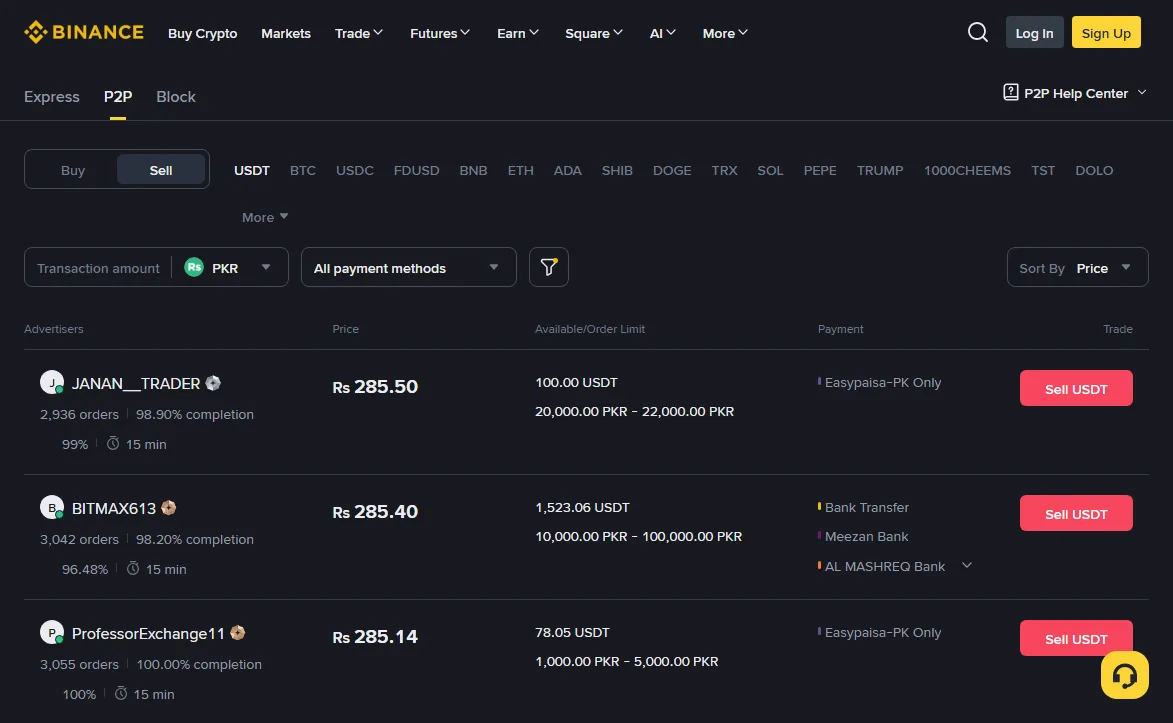
کچھ کرنسیوں کے بازار اتنے پتلے ہوتے ہیں کہ کبھی کبھار ایک بھی خریدار نہیں ملتا۔ روپے کا معاملہ ایسا نہیں — اِس بازار میں عام طور پر خریدار وافر ہوتے ہیں۔ یہ ایک حقیقی سہولت ہے، اور نیچے دی گئی تصویر اُس کا ثبوت ہے۔
بدلنے کے راستے
زیادہ تر افراد کے لیے ایکسچینج کا اپنا صارف بہ صارف بازار (P2P) ہی طے شدہ راستہ ہے۔ باقی راستے مخصوص حالات میں کام آتے ہیں۔
| راستہ | رفتار | لاگت | بڑا خطرہ |
|---|---|---|---|
| ایکسچینج کا P2P | عام طور پر منٹوں میں | بھاؤ کا فرق؛ پلیٹ فارم عموماً فیس نہیں لیتا | مشکوک ذریعے سے آئی رقم، اکاؤنٹ متاثر ہونا |
| مقامی تبادلے کی دکان | موقع پر | بھاؤ کا فرق عموماً زیادہ | دکان کی ساکھ، نقدی، اور مقامی ضوابط |
| ایکسچینج سے براہِ راست مقامی کرنسی | علاقے اور پلیٹ فارم کے مطابق | مقررہ فیس ہو سکتی ہے | یہ سہولت ہر جگہ اور ہر وقت موجود نہیں ہوتی |
تیسرے راستے کی دستیابی سب سے زیادہ بدلتی ہے، اِس لیے ہم اُس کے مراحل نہیں لکھ رہے — لکھتے ہی وہ پرانے ہو جائیں گے۔ اپنے اکاؤنٹ میں دیکھ لیں کہ آپ کے علاقے میں اِس وقت کیا کھلا ہے۔
مقامی دکان کے بارے میں
یہ راستہ موجود ہے اور کچھ لوگوں کے لیے کارآمد بھی، خاص طور پر جب نقدی درکار ہو یا رقم بڑی ہو۔ مگر معیار میں زمین آسمان کا فرق ہے۔ اگر یہ راستہ لینا ہی ہو تو چند اصول: ایسی جگہ چنیں جس کا مستقل پتہ اور رجسٹریشن ہو؛ پہلی بار تھوڑی رقم سے کریں؛ زیادہ نقدی لے کر اکیلے نہ جائیں؛ اور رقم موقع پر ہی وصول کریں، «تھوڑی دیر میں بھیج دوں گا» قبول نہ کریں۔ اور اپنے علاقے میں ایسی خدمات پر لاگو قواعد دیکھ لیں — بغیر رجسٹریشن والے فریق کے ساتھ معاملہ کرنے پر مسئلہ ہو تو آپ کی پوزیشن کمزور رہتی ہے۔
ہماری ترجیح آن لائن ہے — اِس لیے نہیں کہ دکان غیر محفوظ ہے، بلکہ اِس لیے کہ آن لائن ہر قدم کا ریکارڈ بنتا ہے، اور بعد میں حساب یا رقم کے ماخذ کی وضاحت کے وقت وہی ریکارڈ آپ کا سہارا ہوتا ہے۔
P2P عملاً کیسے چلتا ہے
اِس کا اصول یہ ہے: پلیٹ فارم درمیان میں کھڑا ہو کر آپ کا کوائن روک لیتا ہے، تاکہ دونوں فریق ایک دوسرے پر بھروسہ کیے بغیر سودا کر سکیں۔
بیچنے کی ترتیب یوں ہے: آپ کوئی خریداری کی پیشکش قبول کرتے ہیں (یا اپنی پیشکش لگاتے ہیں) ← سسٹم آپ کا USDT روک لیتا ہے ← خریدار آپ کے بینک اکاؤنٹ یا موبائل والٹ میں روپے بھیجتا ہے ← آپ رقم آنے کی تصدیق کرتے ہیں ← آپ «ریلیز» دباتے ہیں اور کوائن خریدار کو مل جاتا ہے۔ اِس پورے عرصے میں آپ کا کوائن پلیٹ فارم کے پاس محفوظ رہتا ہے۔
تاجر منتخب کرتے وقت کیا دیکھیں
مکمل شدہ سودوں کی تعداد اور تکمیل کی شرح بنیادی چیزیں ہیں، مگر اُن سے زیادہ اہم دو باتیں ہیں: ادائیگی کا طریقہ اور رقم کی حد۔ طریقہ وہ ہونا چاہیے جو واقعی آپ کے پاس ہے؛ حد آپ کی رقم کو سمیٹتی ہو، ورنہ آپ کو سودا کئی حصوں میں توڑنا پڑے گا اور ہر حصہ ایک الگ موقع ہے کہ کچھ غلط ہو۔
ایک اور چیز جو نظر انداز ہوتی ہے: وقت کی حد۔ زیادہ تر پیشکشوں میں ادائیگی کے لیے پندرہ منٹ کے قریب کا وقت ہوتا ہے، جس کے بعد آرڈر منسوخ ہو جاتا ہے یا تنازع میں چلا جاتا ہے۔ اگر آپ ایسی جگہ ہیں جہاں فوراً بینکنگ ایپ نہیں کھول سکتے تو سودا شروع ہی نہ کریں۔
«ریلیز» کا اصول: اِس پر کوئی سمجھوتہ نہیں
یہ اِس پورے مضمون کی واحد ایسی بات ہے جس میں کوئی لچک نہیں:
رقم واقعی آپ کے بینک اکاؤنٹ یا والٹ میں آ جائے، آپ خود اپنی ایپ میں بیلنس بڑھا ہوا دیکھ لیں — تب ریلیز دبائیں۔
خریدار ادائیگی کا اسکرین شاٹ بھیج کر تقاضا کر سکتا ہے، لہجہ بہت جلدی والا ہو سکتا ہے، اور وہ کہہ سکتا ہے کہ بینک کا نظام سست ہے۔ اِن میں سے کسی بات پر عمل نہ کریں۔ اسکرین شاٹ بنایا جا سکتا ہے، بعض ادائیگیاں بعد میں واپس لی جا سکتی ہیں، اور کچھ لوگ ایسی تصویر بھیج دیتے ہیں جس کے پیچھے کوئی ادائیگی ہوئی ہی نہیں۔ ریلیز دبانے کے بعد کوائن جا چکا ہوتا ہے اور واپس نہیں آتا۔
اِس معاملے میں میں کوئی رعایت نہیں دیتا۔ سامنے والے کے ہزاروں سودے ہوں اور سو فیصد ریکارڈ ہو، تب بھی رقم آنے کا انتظار۔ ساکھ ایک شماریاتی چیز ہے، ضمانت نہیں۔
تنازع کا نظام کیسے چلتا ہے
اگر خریدار کہے کہ اُس نے ادائیگی کر دی مگر آپ کو نہیں ملی، یا رقم کم آئی، تو آرڈر میں تنازع درج کیا جا سکتا ہے۔ پلیٹ فارم اُس آرڈر کا کوائن روک لیتا ہے، دونوں فریق سے ثبوت مانگتا ہے اور فیصلہ کرتا ہے۔
یہ نظام کام کرتا ہے، مگر اِس کے لیے ثبوت چاہیے۔ اِس لیے ایک عادت بنانے کے قابل ہے: ہر سودے پر اپنی بینکنگ ایپ کی تفصیل کا اسکرین شاٹ محفوظ کر لیں — تاریخ، رقم اور بھیجنے والے کے نام کے ساتھ۔ تنازع کی صورت میں یہی آپ کی بات کا واحد سہارا ہوتا ہے، اور بعد میں یہ ریکارڈ نکالنا مشکل ہوتا ہے کیونکہ کئی بینکوں میں پرانی تفصیل کی مدت محدود ہوتی ہے۔
اور یاد رہے: تنازع کے دوران رقم رکی رہتی ہے اور فیصلے میں وقت لگتا ہے۔ یعنی یہ ایک بیمہ ہے، حل نہیں — اصل حل وہی ہے: رقم آنے کے بعد ریلیز۔
قیمت اچھی ہے یا نہیں، کیسے جانیں
جواب: اُسی وقت کے ڈالر کے مارکیٹ ریٹ کو بنیاد بنائیں اور دیکھیں کہ آپ کے سودے کی قیمت اُس سے کتنے فیصد ہٹ کر ہے۔ وہی فیصد اِس مرحلے کی آپ کی اصل لاگت ہے۔
صرف «قیمت کتنی ہے» دیکھنا کافی نہیں — دیکھنا یہ ہے کہ «کتنا ہٹ کر ہے»۔ یہی وہ واحد پیمانہ ہے جس سے آپ مختلف وقتوں اور مختلف راستوں کا موازنہ کر سکتے ہیں۔ ہمارا کیلکولیٹر بالکل یہی حساب کرتا ہے: مقدار، ہدف کرنسی اور آپ کو نظر آنے والی قیمت ڈالیں، اور وہ ہٹاؤ کا فیصد اور ہاتھ میں آنے والی رقم دونوں نکال دیتا ہے۔
کب زیادہ دینا درست ہوتا ہے
بھاؤ کا فرق واحد لاگت نہیں۔ انتظار کا وقت، سودا توڑنے کی جھنجھٹ، اور کسی نامانوس تاجر سے معاملہ کرنے کا خطرہ — سب کی اپنی قیمت ہے۔
میرا اپنا اصول یہ ہے: رقم معمولی ہو تو اوپر والی چند اچھی ساکھ والی پیشکشوں میں سے ایک قبول کر کے کام ختم کریں، ہزارویں حصے کے لیے انتظار نہ کریں۔ جب رقم اتنی بڑی ہو کہ وہ ہزارواں حصہ محسوس ہونے لگے، تب وقت لگانا، پیشکش لگانا اور اوقات چننا معنی رکھتا ہے۔ پیمنٹ وصول کرنے والے زیادہ تر پہلی صورت میں ہوتے ہیں مگر محنت دوسری والی کرتے ہیں۔
کون سا بینک اکاؤنٹ استعمال کریں
اکاؤنٹ وہ چنیں جس کا استعمال آپ کے بینک کی اجازت، آپ کی ذاتی یا کاروباری حیثیت، اور مطلوبہ دستاویزات سے میل کھاتا ہو۔ تنخواہ یا ضروری اخراجات والے اکاؤنٹ پر پابندی کا اثر زیادہ ہو سکتا ہے، مگر ہر شخص کے لیے الگ اکاؤنٹ کھولنا ممکن یا درست حل نہیں۔
بیچتے وقت رقم آپ کو ایک اجنبی خریدار سے آتی ہے۔ آنے والی رقم پر سوال ہو تو بینک رقم یا اکاؤنٹ کے کچھ افعال محدود کر سکتا ہے؛ اصل وجہ، دائرہ اور طریقہ مقام، بینک اور متعلقہ ادارے کے مطابق بدلتا ہے۔ اس سائٹ کے پاس واقع ہونے کے امکان یا پابندی ختم ہونے کے دنوں کا قابلِ اعتماد ڈیٹا نہیں، اس لیے اپنی ضروری ادائیگیوں میں اس غیر یقینی کو شامل کریں۔
اپنے بینک سے پوچھیں کہ اس قسم کی ذاتی یا کاروباری آمد کے لیے کون سا اکاؤنٹ اور کون سے کاغذات مناسب ہیں۔ الگ اکاؤنٹ ریکارڈ اور روزمرہ بجٹ سنبھالنے میں مدد دے سکتا ہے، مگر رقم کے ماخذ کی جانچ سے الگ نہیں کرتا اور نہ دوسرے اکاؤنٹس کے متاثر نہ ہونے کی ضمانت دیتا ہے۔ ہر آرڈر، بینک اندراج اور منتقلی کا واضح حوالہ و ریکارڈ رکھیں۔
وجوہات، بچاؤ کی تفصیل اور واقعی ہو جانے کی صورت میں کیا کرنا ہے — یہ سب اکاؤنٹ بلاک ہونے والے مضمون میں ہے۔ پہلی بار بیچنے سے پہلے وہ پڑھ لینا چاہیے۔
بڑی رقم اور باقاعدہ آمدنی
اگر یہ کبھی کبھار کا کام نہیں بلکہ معمول ہے، تو ہر بار موقع پر سوچنے کے بجائے ایک ترتیب بنا لینی چاہیے۔
رقم بڑی ہو تو پہلے تیاری کریں، خود سے ٹکڑے نہ کریں
صرف جانچ سے بچنے کے لیے رقم کو ٹکڑوں میں نہ بانٹیں۔ بڑی رقم سے پہلے بینک سے ماخذ اور مقصد کے مطلوبہ کاغذات پوچھیں؛ اگر بازار کی گہرائی سے سودا فطری طور پر کئی حصوں میں مکمل ہو تو ہر حصے کا ریکارڈ رکھیں۔ وجہ اور مکمل احتیاطی فہرست اکاؤنٹ پابندی سے بچاؤ والے حصے میں ہے۔
وقت مقرر کر لیں
بازار کی گہرائی دن بھر میں بدلتی ہے اور عام طور پر مقامی دن کے اوقات رات سے بہتر ہوتے ہیں۔ ایک ہی وقت پر کرنے کی عادت سے قیمت زیادہ مستحکم ملتی ہے۔
ہر سودے کا ریکارڈ
یہ مرحلہ پورے سلسلے میں سب سے زیادہ ریکارڈ مانگتا ہے، کیونکہ یہیں کرپٹو اور بینکنگ نظام آپس میں ملتے ہیں۔ آگے چل کر حساب، ٹیکس، یا رقم کے ماخذ کے سوال — تینوں کے لیے آپ کو ایک مکمل لکیر دکھانی پڑتی ہے۔ کون سے خانے لکھنے ہیں، حساب والے مضمون میں تیار فہرست ہے۔
سب کچھ بدلنا ضروری نہیں
ایک اختیار جس پر کم لوگ سوچتے ہیں: نہ بدلیں۔ اگر آپ کے اپنے خرچوں میں کچھ ڈالر میں ہیں (سرور، سافٹ ویئر، اشتہار، اگلے مال کی بیعانہ رقم) تو اُتنا حصہ USDT میں رہنے دینا ایک آنے جانے کی لاگت بچا دیتا ہے۔ صرف اُتنا بدلیں جتنا اِس مہینے واقعی روپوں میں خرچ ہونا ہے۔
مگر شرط یہ ہے کہ آپ سمجھیں کہ رکھنے کا مطلب ایک غیر مقامی اثاثہ رکھنا ہے، اُس کے اپنے خطرات کے ساتھ۔ «راستے میں عارضی طور پر رکی ہوئی رقم» سمجھنا ٹھیک ہے؛ بچت سمجھنا نہیں۔
پچھلے مرحلوں میں ڈر غلط ٹرانسفر کا تھا، یہاں ڈر یہ ہے کہ بدل ہی نہ سکیں۔ مارکیٹ میں آرڈر کم ہوں تو دو ہی راستے بچتے ہیں: انتظار، یا بُرا ریٹ قبول کرنا؛ دکان پر جائیں تو سامنے والے کا خطرہ الگ سے شامل ہو جاتا ہے۔ جلدی نکالنے کی خواہش اِس راستے کا سب سے مہنگا جذبہ ہے: وقت کا دباؤ ریٹ پر رعایت دلوا دیتا ہے، اور وہ رعایت عموماً فیس سے کہیں زیادہ ہوتی ہے۔
بازار کی گہرائی، بھاؤ کا فرق اور راستوں کی دستیابی مسلسل بدلتی ہے؛ اِس تحریر کے مشاہدات کے ساتھ وقت درج ہے۔ آپ کو مختلف صورتحال نظر آنا معمول کی بات ہے — اپنی اسکرین پر جو ہو وہی معتبر ہے۔ نمایاں فرق ہو تو ہم درست کر کے تصحیحات میں لکھ دیتے ہیں۔
عام سوالات
خریدار اسکرین شاٹ بھیج رہا ہے اور جلدی مچا رہا ہے، کیا کروں؟
انتظار کریں۔ اپنی بینکنگ ایپ خود کھول کر بیلنس دیکھیں، اور بڑھنے کے بعد ہی ریلیز دبائیں۔ اسکرین شاٹ بنایا جا سکتا ہے اور جلدی مچانا خود ایک اشارہ ہے۔ اگر مقررہ وقت گزر جائے اور رقم نہ آئے تو آرڈر میں تنازع درج کر دیں؛ اِس کے لیے آپ کے پاس بینک کی تفصیل کا اسکرین شاٹ ہونا چاہیے۔
ایک بار میں کتنی رقم بیچنا محفوظ ہے؟
کوئی ایک عدد ہر ایک کے لیے درست نہیں۔ اہم بات یہ ہے کہ رقم کو «کم نمایاں» کرنے کی ترکیبیں نہ ڈھونڈیں — جان بوجھ کر ٹکڑے کرنا یا دنوں میں پھیلانا الٹا مشکوک لگتا ہے۔ بہتر یہ ہے کہ بڑی رقم سے پہلے بینک کو اپنی آمدنی کے ماخذ کی وضاحت دے دیں اور ہر سودے کا معاہدہ، انوائس اور آن چین ریکارڈ سنبھال کر رکھیں تاکہ پوچھے جانے پر فوراً دکھا سکیں۔
کیا خریدار سے کہہ سکتا ہوں کہ رقم میرے کاروباری اکاؤنٹ میں بھیجے؟
تکنیکی طور پر ممکن ہے، مگر نتیجہ سوچ لیں۔ کاروباری اکاؤنٹ متاثر ہونے کا دائرہ ذاتی اکاؤنٹ سے کہیں بڑا ہوتا ہے — تنخواہیں اور سپلائر کی ادائیگیاں سب رک جاتی ہیں۔ اور کاروباری اکاؤنٹ میں مختلف افراد سے آنے والی رقوم خود بھی بینک کی توجہ کھینچتی ہیں۔ ایسا کرنا ہو تو پہلے اپنے اکاؤنٹنٹ اور بینک سے بات کر لیں۔
کیا P2P سے بالکل بچا جا سکتا ہے؟
کچھ متبادل موجود ہیں مگر ہر ایک کی اپنی شرائط ہیں۔ بعض علاقوں میں ایکسچینج براہِ راست مقامی کرنسی بینک میں بھیجنے کی سہولت دیتے ہیں؛ کچھ لوگ دوسرے قانونی راستے استعمال کرتے ہیں۔ اِن کی دستیابی علاقے اور پلیٹ فارم کی پالیسی کے ساتھ بہت بدلتی ہے اور اِن میں شناخت اور رقم کے ماخذ کے بارے میں زیادہ کاغذات مانگے جاتے ہیں۔ کوئی ایک راستہ ایسا نہیں جو تیز بھی ہو، سستا بھی، اور بغیر شرائط کے بھی۔