USDT-ն դրամի փոխարկել. ի՞նչ ուղիներ կան և ինչ արժեն
Գումարը ստացաք, բայց այն դեռ պետք է փոխարկել ձեր ծախսերի համար օգտագործվող դրամի։ USDT-ից մինչև բանկային հաշիվ հասնելու ծախսն ու ժամանակը կախված են ընտրված ճանապարհից, տվյալ պահի առաջարկներից և բանկից։ Ահա համեմատելու հիմնական կետերը։
Ի՞նչ ուղիներ կան
Գործնականում երեքն են, և դրանք շատ տարբեր են ըստ գումարի չափի.
- P2P բորսայի ներսում։ Ամենատարածվածը։ Դուք վաճառում եք USDT-ն մեկ ուրիշ օգտատիրոջ, նա ուղարկում է դրամը ձեր բանկային հաշվին, բորսան պահում է ակտիվը մինչև վճարման հաստատումը։
- Փոխանակման կետեր և առցանց ծառայություններ։ Հարմար են փոքր գումարների և կանխիկի համար, բայց փոխարժեքը սովորաբար ավելի վատ է, իսկ թափանցիկությունը՝ ցածր։
- Ծանոթի հետ ուղիղ։ Ամենաէժանն է թղթի վրա և ամենառիսկայինը գործնականում, քանի որ միջնորդ չկա։ Խորհուրդ չենք տալիս անծանոթի հետ։
Այս էջի մնացած մասը առաջին ուղու մասին է, որովհետև կանոնավոր վճարումներ ստացողների համար հենց այն է կանխադրվածը։
Ինչպես է աշխատում P2P-ն
Սկզբունքը պարզ է. գնորդն ու վաճառողը գտնում են միմյանց հարթակի ցուցակում, հարթակը ժամանակավորապես սառեցնում է վաճառողի USDT-ն, գնորդը ուղարկում է դրամը սովորական բանկային փոխանցումով, վաճառողը հաստատում է ստացումը, և միայն դրանից հետո է ակտիվն ազատվում։
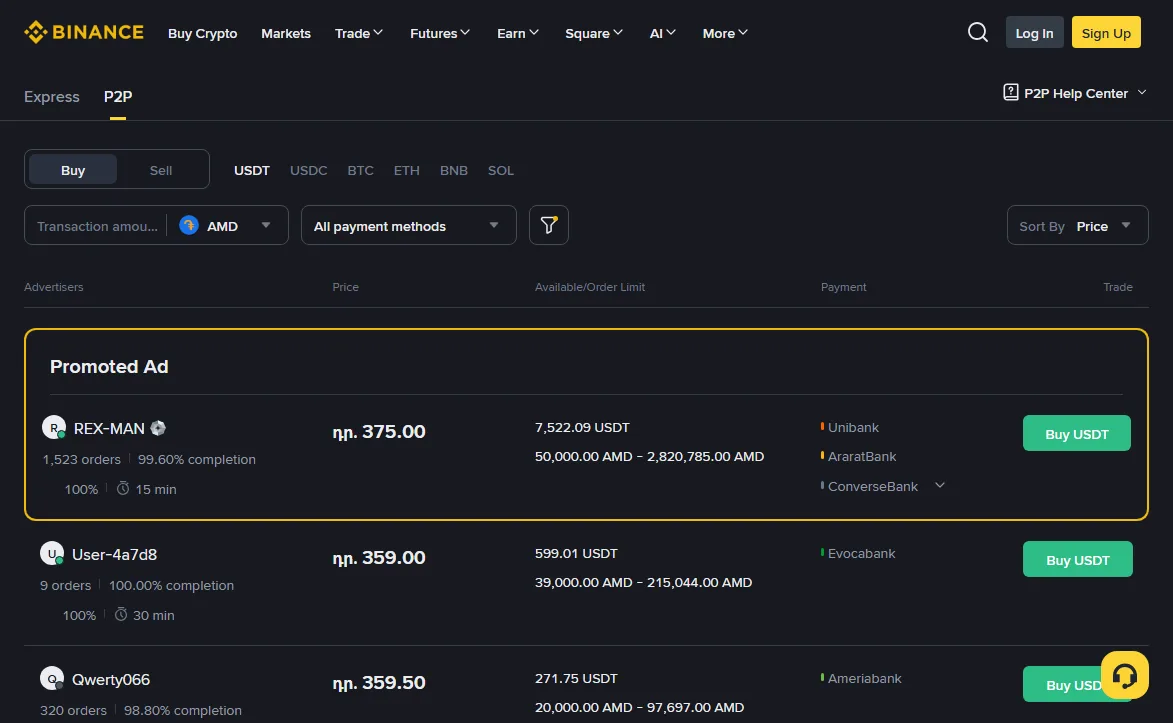
Գործնական երեք բան, որ արժե անել ամեն անգամ.
- Մի վերցրեք առաջին տողը։ Ամենավերևում հաճախ գովազդային տեղ է լինում, ոչ թե լավագույն գինը։
- Նայեք գործարքների քանակին և ավարտման տոկոսին։ Դրանք անվան տակ են և ավելի կարևոր են, քան մի քանի դրամի տարբերությունը։
- Ստուգեք սահմանաչափը մինչև սկսելը։ Եթե ձեր գումարը միջակայքից դուրս է, գործարքը պարզապես չի սկսվի։
Ինչպես հասկանալ՝ լավ գին է, թե ոչ
Առանց համեմատության թիվն անիմաստ է։ Բացեք ցուցակը և նայեք առաջին մի քանի հայտարարությունների միջին մակարդակին. դա է ձեր տվյալ պահի կողմնորոշիչը։ Դրանից նկատելի շեղումը դեպի ձեր օգուտը սովորաբար ինչ-որ պայման ունի՝ սահմանաչափ, վճարման հազվադեպ եղանակ կամ նոր հաշիվ։
Երկրորդ բանը՝ ժամը։ Առաջարկների քանակն ու տարբերությունը փոխվում են, ուստի որոշումը կայացրեք հենց գործարքի պահին տեսանելի մի քանի համադրելի հայտարարությունների հիման վրա։
Երրորդը՝ մի կենտրոնացեք միայն միջնորդավճարի վրա։ Մարդիկ ամիսներ շարունակ խնայում են վճարի վրա, հետո մեկ շտապ գործարքում կորցնում են ավելին, քան խնայել էին։ Համեմատության համար՝ հաշվիչը ցույց է տալիս, թե որքան է մնում ձեռքին տարբեր փոխարժեքների դեպքում։
Ինչպես չկորցնել գումարը հենց գործարքի ընթացքում
P2P-ի ռիսկը ոչ թե հարթակի մեջ է, այլ այն րոպեների, երբ դուք արդեն սեղմել եք «վաճառել», իսկ գումարը դեռ չի եկել։ Չորս կանոն, որոնք ծածկում են դեպքերի մեծ մասը.
Մեկ. հաստատումը միայն բանկից։ Գնորդը կարող է ուղարկել վճարման կտրոնի նկար, հաղորդագրություն «ուղարկեցի», նույնիսկ բանկի ծանուցմանը նմանվող էկրան։ Ոչ մեկն ապացույց չէ։ Բացեք ձեր բանկային հավելվածը և նայեք մնացորդը։ Մինչ այդ մի սեղմեք «ստացա»։
Երկու. համեմատեք փոխանցողի անունը գործարքում նշված գնորդի անվան հետ։ Անհամապատասխանության դեպքում ակտիվը մի բաց թողեք և դիմեք հարթակի բողոքարկման ընթացակարգին։ Հետագա արդյունքը կամ բանկային ստուգման ժամկետը կանխատեսել հնարավոր չէ։
Երեք. մի տեղափոխեք զրույցը հարթակից դուրս։ Եթե գնորդն առաջարկում է շարունակել այլ հավելվածում՝ «ավելի հարմար է» պատճառաբանությամբ, հրաժարվեք։ Վեճի դեպքում հարթակը տեսնում է միայն իր ներսի նամակագրությունը. դրանից դուրս ասվածը գոյություն չունի։
Չորս. ժամկետը վերջանալիս բացեք վեճ, մի չեղարկեք։ Չեղարկումն ազատում է ձեր ակտիվը միայն այն դեպքում, երբ գումարն իսկապես չի եկել։ Կասկածի դեպքում վեճն ավելի ապահով է. այն սառեցնում է վիճակը մինչև հարթակի միջամտությունը։
Առաջին անգամ վաճառելիս ընտրեք ձեր գումարից փոքր հայտարարություն, նույնիսկ եթե գինը մի քիչ վատ է։ Առաջին գործարքի նպատակը շահույթը չէ, այլ ամբողջ ընթացքը մեկ անգամ սեփական աչքով տեսնելը՝ որտեղ է կոճակը, ինչ տեսք ունի ծանուցումը, որքան է տևում։ Երկրորդ անգամից արդեն կարող եք մեծ գումարով աշխատել առանց լարվածության։
Բանկի հարցերը և ինչպես պատրաստ լինել
P2P-ով վաճառելիս դրամը ձեր հաշվին գալիս է որպես սովորական փոխանցում ֆիզիկական անձից։ Ձեր բանկը տեսնում է այդ շարժը։ Կանոնավոր կամ խոշոր մուտքերի դեպքում նա կարող է հարցնել գումարի ծագման մասին։
Հարցումը ինքնին չի պարզում պատասխանատվությունը կամ արդյունքը։ Պահեք պատվերը կամ պայմանագիրը, հաշիվ-ապրանքագիրը, հաճախորդի նամակագրությունը, շղթայական գործարքը և P2P պատվերը, որպեսզի բանկային մուտքը հնարավոր լինի կապել սկզբնական վճարման հետ։
Մի մասնատեք գումարը կամ մի բացեք նոր հաշիվ՝ ստուգումից խուսափելու նպատակով։ Ռիսկի ամբողջ բացատրությունն ու բանկի հարցին պատասխանելու քայլերը՝ բանկային հարցերի հիմնական էջում։
Հաճախ տրվող հարցեր
Որքա՞ն ժամանակ է տևում փոխարկումը
Հենց գործարքը սովորաբար րոպեների հարց է, եթե երկու կողմն էլ արագ են պատասխանում։ Բանկային փոխանցումն ինքը կարող է լինել ակնթարթային կամ տևել մինչև հաջորդ աշխատանքային օրը՝ կախված բանկերից և ժամից։
Ի՞նչ անել, եթե գնորդը գումարը չի ուղարկում
Մի հաստատեք ստացումը, քանի դեռ չեք տեսել գումարը ձեր բանկային հաշվում։ Սքրինշոթը ապացույց չէ։ Եթե ժամկետն անցնում է, բացեք վեճ հարթակի ներսում. հենց դրա համար է ակտիվը սառեցված։
Կարո՞ղ եմ վաճառել կանխիկի դիմաց
Տեխնիկապես այդպիսի հայտարարություններ լինում են, բայց անծանոթի հետ կանխիկ հանդիպումը միանգամից ավելացնում է ֆիզիկական ռիսկը և վիճելի իրավիճակում ապացույց չի թողնում։ Բանկային փոխանցումը հետք է թողնում, և հենց դա է ձեր օգտին։
Վաճառող ընտրելու հինգ ստուգում
- ավարտված պատվերների պատմությունն ու ավարտման բաժինը, ոչ միայն ամենաբարձր AMD գինը,
- մեկ պատվերի սահմանաչափը և ձեր գումարի համապատասխանությունը,
- ընդունվող բանկը և փոխանցման անվան պահանջը,
- պայմանները՝ գրված հայտարարության մեջ, առանց զրույցը այլ հավելված տեղափոխելու,
- վճարողի անունը՝ նույնը, ինչ հաստատված գնորդինը։
Սեփական հայտարարությունը կարող է ավելի լավ գին տալ, բայց ձեզ դարձնում է սպասող կողմ և պահանջում է կառավարել ժամերը, սահմանաչափերը ու վեճերը։ Պատրաստ հայտարարություն վերցնելն ավելի արագ է, սակայն դուք ընդունում եք մյուս կողմի գինն ու պայմանները։ Ընտրությունը արեք ժամանակի և փաստացի AMD արդյունքի հիման վրա։
Բողոքարկումը ինչ է անում
Այն հարթակին տալիս է պատվերի ներսի ապացույցները դիտելու և ակտիվի բացթողումը կանգնեցնելու հնարավորություն։ Այդ պատճառով մի չեղարկեք պատվերը վճարումը կատարելուց հետո և մի տեղափոխեք զրույցը հարթակից դուրս։ Կցեք բանկային քաղվածքը, պատվերի համարը և ժամանակները՝ առանց գաղտնաբառ կամ մուտքի կոդ ուղարկելու։
Մեծ կամ կանոնավոր գումարների դեպքում
Կանոնավոր հոսքի դեպքում նախ ճշտեք բանկի ու հաշվապահի պահանջները և պահեք յուրաքանչյուր պատվերի ամբողջ ապացուցելի շղթան։ Ստուգումից խուսափելու նպատակով մասնատման ռիսկերը և գործնական քայլերը մանրամասն ներկայացված են թեմայի հիմնական էջում։ Չփոխարկված մնացորդի հարկային ներկայացումը ճշտեք ձեր տարածքի հաշվապահից։
P2P-ում ձեր դիմաց անծանոթ մարդ է, և նրա գումարի ծագումը ձեզ հայտնի չէ։