P2P پر بیچتے وقت بینک اکاؤنٹ بلاک ہونا: وجہ، بچاؤ اور علاج
P2P میں پلیٹ فارم کے تمام قدم درست پورے کرنے کے باوجود بینک رقم یا اکاؤنٹ کے کچھ افعال محدود کر سکتا ہے، مثلاً جب آنے والی رقم کے ماخذ پر سوال ہو۔ اصل وجہ، پابندی کی حد اور اگلا طریقہ آپ کا بینک یا متعلقہ ادارہ ہی بتا سکتا ہے؛ یہ مضمون ثبوت تیار رکھنے اور درست سوال پوچھنے کی ترتیب دیتا ہے۔
اگر آپ کا اکاؤنٹ ابھی بلاک ہوا ہے تو سیدھا «ہو جائے تو کیا کریں» پر جائیں۔ اگر آپ نے ابھی بیچنا شروع نہیں کیا تو سب سے قیمتی حصہ بچاؤ والا ہے — یہاں آدھے گھنٹے کی تیاری بعد میں بینک کے دس چکروں سے بہتر ہے۔
بلاک کیوں ہوتا ہے
ایک ممکنہ وجہ یہ ہے کہ کسی مشکوک رقم کے بارے میں شکایت یا جانچ ہوئی اور اُس رقم کے راستے میں آپ کا اکاؤنٹ بھی سامنے آ گیا۔ منتقلی ناکام ہونا یا اکاؤنٹ کا کوئی فعل رکنا خود یہ ثابت نہیں کرتا کہ یہی وجہ ہے؛ پہلے بینک سے تحریری وجہ، متاثرہ افعال اور اطلاع کا ماخذ پوچھیں۔
عام سلسلہ یوں بنتا ہے: کوئی شخص دھوکے کا شکار ہوتا ہے اور رقم دھوکہ دینے والوں کے بتائے اکاؤنٹ میں بھیج دیتا ہے۔ اُنہیں وہ رقم نکالنی ہوتی ہے، تو وہ P2P بازار میں USDT خرید لیتے ہیں — یعنی وہ «خریدار» بن جاتے ہیں، اور آپ بیچنے والے کے بینک اکاؤنٹ میں وہی رقم آ جاتی ہے۔ بعد میں شکایت درج ہوتی ہے، تفتیش رقم کے راستے پر چلتی ہے، اور آپ کا اکاؤنٹ فہرست میں آ جاتا ہے۔
پلیٹ فارم کے طریقے کے مطابق USDT بیچنا، رقم وصول کرنا اور ریلیز دبانا اکیلے رقم کے ماخذ کو قانونی ثابت نہیں کرتا، نہ یہ کسی فرد کی ذمہ داری طے کرتا ہے۔ بینک یا متعلقہ ادارہ اصل رقم، فریقوں اور لین دین کی تفصیل الگ سے جانچ سکتا ہے؛ پابندی لگے گی یا نہیں، اس کا فیصلہ یہ مضمون نہیں کر سکتا۔
آپ کے اختیار میں یہ ہے کہ فریق کی شناخت ملائیں، پلیٹ فارم کے اندر رہیں اور مکمل ریکارڈ رکھیں۔ یہ تیاری اصل واقعہ سمجھانے میں مدد دیتی ہے، مگر اکاؤنٹ محدود نہ ہونے یا پابندی لازماً ختم ہونے کی ضمانت نہیں۔
پہلے پابندی کی قسم واضح کریں
بینک سے پوچھیں کہ کیا صرف مخصوص رقم متاثر ہے، چند افعال محدود ہیں، یا پورا اکاؤنٹ؛ ساتھ وجہ، اطلاع دینے والا ادارہ اور رابطہ نمبر بھی لیں۔ مختلف پابندیوں کی قانونی بنیاد اور اگلا رابطہ مختلف ہو سکتا ہے، اس لیے اسکرین پر نظر آنے والے ایک عمومی پیغام سے نتیجہ نہ نکالیں۔
محدود افعال قسط، بل، تنخواہ یا کاروباری ادائیگیوں پر اثر ڈال سکتے ہیں۔ بینک سے ہر ضروری فعل الگ الگ پوچھیں اور متبادل ادائیگیوں کا انتظام کریں؛ یہ فرض نہ کریں کہ صرف ایک رقم رکی ہے یا نیا اکاؤنٹ کھولنا مسئلہ حل کر دے گا۔
یہ کسی ایک ملک کا مسئلہ نہیں
ملک، بینک اور کیس کے لحاظ سے قانونی بنیاد، استعمال ہونے والی اصطلاح، پابندی کی حد اور شکایت یا نظرثانی کا راستہ مختلف ہو سکتا ہے۔ دوسرے ملک کی «فریز» والی کہانی کو پاکستان کے بینک اکاؤنٹ پر خود بخود لاگو نہ کریں۔
فرق بنیادی طور پر تین چیزوں میں ہوتا ہے: اطلاع دینے کی حد کتنی نیچے ہے، روک صرف مخصوص رقم پر لگتی ہے یا پورے اکاؤنٹ پر، اور بحالی کا طریقہ کتنا لمبا ہے۔ یہ تفصیلات بدلتی رہتی ہیں، اِس لیے ہم یہاں کوئی مخصوص عدد نہیں لکھ رہے — لکھتے ہی وہ پرانا ہو جائے گا۔ اپنے علاقے کے قواعد اپنے بینک سے یا متعلقہ ادارے کی عوامی معلومات سے دیکھ لیں۔
کون سی عادتیں سب سے خطرناک
ہمارے پاس اِن طریقوں کے لیے قابلِ اعتماد شرح یا امکان نہیں۔ پھر بھی نیچے والی صورتوں کو عملی انتباہ سمجھیں اور بینک یا پلیٹ فارم کی موجودہ ہدایات کے مطابق جانچیں:
- مارکیٹ سے نمایاں بہتر قیمت قبول کرنا۔ اگر کوئی آپ کے USDT کے لیے واضح طور پر زیادہ دے رہا ہے تو اِس کی کوئی وجہ ہوتی ہے، اور وہ وجہ آپ کے حق میں نہیں ہوتی۔
- کسی تیسرے شخص کے اکاؤنٹ سے ادائیگی قبول کرنا۔ خریدار کسی اور کے نام سے رقم بھیجے — یہ رقم چھپانے کا نمایاں طریقہ ہے۔ پلیٹ فارم کے قواعد میں بھی عام طور پر منع ہے، مگر سودا مکمل کرنے کے چکر میں لوگ نظر انداز کر دیتے ہیں۔
- ایک سودے میں کئی مختلف افراد سے تھوڑی تھوڑی رقم آنا۔ ایک آرڈر، کئی بھیجنے والے — یہ بہت واضح اشارہ ہے۔
- پلیٹ فارم سے باہر نجی طور پر سودا کرنا۔ اِس سے آپ نہ صرف تنازع کا نظام کھو دیتے ہیں، بلکہ بعد میں یہ ثابت کرنے کے لیے کچھ بھی نہیں رہتا کہ سودا کیا تھا۔
- تنخواہ یا گھر کے اکاؤنٹ کا استعمال۔ یہ امکان نہیں بڑھاتا، مگر یہ طے کرتا ہے کہ ہونے کی صورت میں آپ کو کتنی تکلیف ہوگی۔
- رقم اور تعداد کا اکاؤنٹ کے معمول سے بہت مختلف ہونا۔ برسوں سے صرف تنخواہ والا اکاؤنٹ اچانک ایک دن میں کئی اجنبی افراد کی بڑی رقوم وصول کرے تو بینک کے نظام کا متوجہ ہونا فطری ہے۔
اگر کوئی سودا آپ کو یہ سوچنے پر مجبور کرے کہ «اتنی اچھی شرائط کیسے»، تو اُسے چھوڑ دیں۔ یہ اصول کرپٹو میں P2P سے کہیں آگے تک کام آتا ہے۔
پہلے سے کیے جانے والے چھ کام
اہمیت کی ترتیب سے:
ایک: بینک کو پہلے سے بتا دیں کہ آپ کیا کرتے ہیں
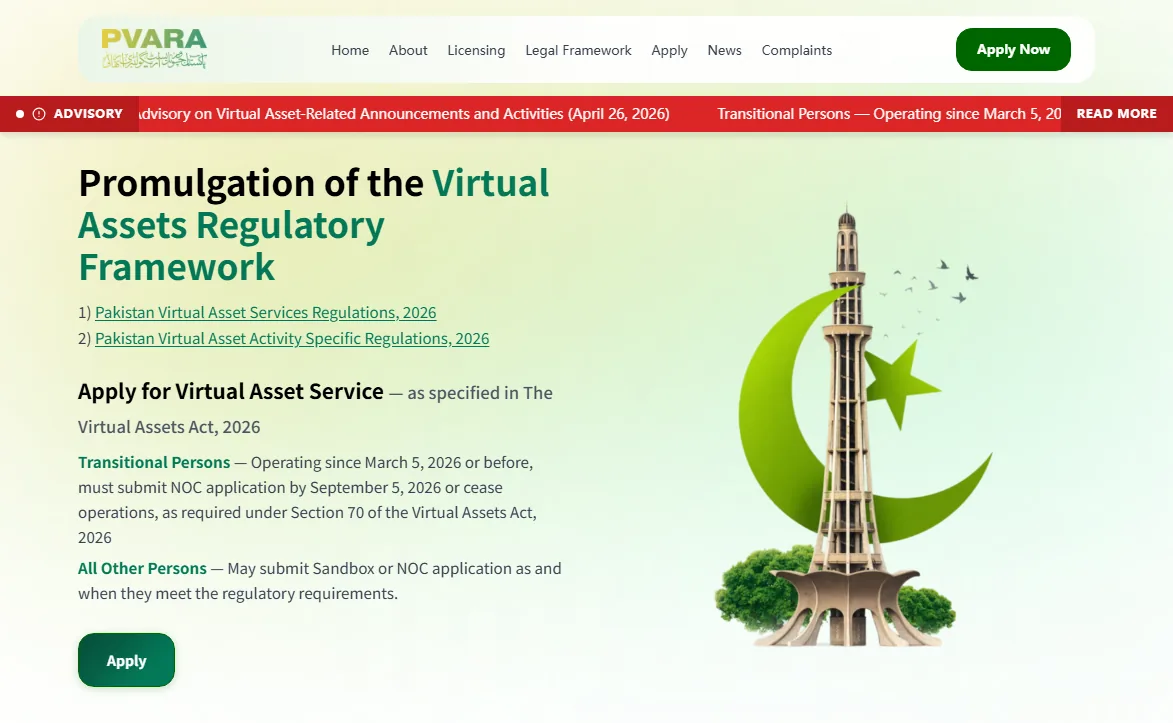
اگر آپ لمبے عرصے تک اِس طرح کی رقوم وصول کرنا چاہتے ہیں تو پہلے بینک سے پوچھیں کہ وہ آمدنی کے ماخذ کے لیے کون سی دستاویزات چاہتا ہے اور کن استعمالات کی اجازت ہے۔ پیشگی گفتگو صرف ضروری کاغذات واضح کرتی ہے، جانچ سے استثنا یا جلد فیصلے کی ضمانت نہیں۔ پلیٹ فارم کی موجودہ حیثیت کے لیے پاکستان کی PVARA کی سرکاری ویب سائٹ دیکھیں (آخری جانچ: اگست 2026) اور اہم فیصلہ کرتے وقت تازہ حالت دوبارہ تصدیق کریں۔
رقم یا اکاؤنٹ محدود ہو تو بینک سے دائرہ سمجھے بغیر رقم دوسرے اکاؤنٹ میں منتقل کر کے پابندی سے بچنے کی کوشش نہ کریں۔ اپنے عام کاروباری تبادلوں کا ماخذ، مقصد اور حوالہ محفوظ رکھیں۔
دو: صرف پلیٹ فارم کے اندر سودا کریں
«نجی طور پر جلدی ہو جائے گا» جیسی کوئی تجویز قبول نہ کریں۔ پلیٹ فارم کا آرڈر، گفتگو اور تنازع کا راستہ اہم ثبوت فراہم کرتے ہیں؛ انہیں بینک اور آن چین ریکارڈ کے ساتھ محفوظ رکھیں۔
تین: بھیجنے والے کا نام آرڈر کے نام سے ملائیں
ہر بار۔ نام نہ ملے تو ریلیز نہ کریں، سیدھا تنازع درج کریں۔ اِس میں دس سیکنڈ لگتے ہیں اور یہ سب سے نمایاں قسم کے مشکوک سودے کو روک دیتا ہے۔
چار: ہر سودے کا ریکارڈ رکھیں
آرڈر نمبر، وقت، رقم، خریدار کا شناختی نام، اور بینکنگ ایپ کی تفصیل کا اسکرین شاٹ۔ یہ مواد جانچ میں لین دین کی اصل ترتیب سمجھانے میں مدد دیتا ہے۔ اسے وقت پر برآمد کر کے اپنی محفوظ نقل رکھیں، کیونکہ بعد میں متعلقہ اندراج ڈھونڈنا مشکل ہو سکتا ہے۔
پانچ: غیر معمولی قیمت اور غیر معمولی خریدار سے بچیں
قیمت بہت اچھی، سودے بہت کم، اکاؤنٹ بالکل نیا، یا آپ سے پہلے ریلیز کرنے کا تقاضا — اِن میں سے کوئی ایک بھی ہو تو دوسرا خریدار دیکھ لیں۔ بازار میں خریداروں کی کمی نہیں۔
چھ: رقم بڑی ہو تو بینک سے پہلے بات کریں — خود سے ٹکڑے نہ کریں
رقم کو صرف اس لیے چند دنوں یا سودوں میں نہ بانٹیں کہ وہ «کم نمایاں» ہو۔ ایسی ترتیب ریکارڈ کو الجھا سکتی ہے اور بینک، پلیٹ فارم یا مقامی قواعد کے تحت سوال پیدا کر سکتی ہے۔ بڑی رقم سے پہلے اپنے بینک سے مطلوبہ ماخذ اور مقصد کے کاغذات پوچھیں؛ اگر بازار کی گہرائی سے فطری طور پر کئی سودے ہوں تو ہر حصے کا الگ ریکارڈ رکھیں۔
ایک اضافی بات: بینک سے تعلق
اپنے کاروبار اور رقم کے بہاؤ کا باقاعدہ ریکارڈ رکھیں تاکہ بینک کے سوال پر واضح جواب دے سکیں۔ پیشگی گفتگو سے دستاویزات کی ضرورت معلوم ہو سکتی ہے، مگر پرانا تعلق، شفاف ریکارڈ یا تعاون کسی خاص نتیجے یا تیز کارروائی کی ضمانت نہیں۔
ہو جائے تو کیا کریں
پہلے مزاج کے بارے میں: اِس میں جلدی کام نہیں آتی، اور گھبراہٹ میں کیے گئے فیصلے حالت خراب کرتے ہیں۔ ترتیب سے چلیں۔
- معلوم کریں کہ کون سی صورت ہے۔ بینک سے پوچھیں: صرف مخصوص رقم روکی گئی ہے یا پورا اکاؤنٹ، وجہ کیا لکھی ہے، اور اطلاع کس ادارے سے آئی ہے۔ اِسی سے طے ہوگا کہ آگے کس سے بات کرنی ہے۔
- ثبوت ایک فائل میں جمع کریں۔ پلیٹ فارم کے آرڈر کے اسکرین شاٹ، سودے کا ریکارڈ، خریدار کی تفصیل، آپ کے USDT کا ماخذ (کلائنٹ کی ادائیگی، آن چین ٹرانزیکشن)، اور آپ کے کام و آمدنی کی وضاحت۔ مقصد لین دین کی اصل ترتیب اور رقم کا ماخذ واضح کرنا ہے؛ ذمہ داری کا فیصلہ متعلقہ ادارہ کرے گا۔
- بینک یا متعلقہ ادارے کی ہدایت پر معلومات دیں۔ کون سی دستاویز، کس کو اور کس تاریخ تک دینی ہے، تحریری طور پر پوچھیں اور جمع کرانے کا ریکارڈ رکھیں۔ مکمل کاغذات کسی خاص رفتار یا نتیجے کی ضمانت نہیں۔
- رقم بڑی یا معاملہ پیچیدہ ہو تو مقامی وکیل سے رجوع کریں۔ پہلے بینک سے پابندی کی بنیاد اور متعلقہ ادارہ معلوم کریں، پھر اسی دائرے کے پیشہ ور سے رائے لیں۔
- جو نہیں کرنا: پابندی سے بچنے کی کوشش نہ کریں اور ریکارڈ حذف یا تبدیل نہ کریں؛ ایسے کسی شخص پر بھروسہ نہ کریں جو «پیسے لے کر کھلوا دوں گا» یا نتیجے کی ضمانت دے؛ ذاتی معلومات صرف تصدیق شدہ بینک، متعلقہ ادارے یا وکیل کو دیں۔
وضاحتی تحریر کیسے لکھیں
بینک، پولیس یا وکیل — کسی کے لیے بھی، آپ کو ایک ایسی تحریر چاہیے جسے غیر متعلقہ شخص بھی جلدی سمجھ لے۔ لمبی ہونا ضروری نہیں، مگر یہ حصے ہونے چاہئیں:
- آپ کون ہیں اور کیا کرتے ہیں۔ ایک دو جملے، ساتھ کوئی ثبوت (معاہدہ، انوائس، رجسٹریشن)۔
- یہ USDT کہاں سے آیا۔ کلائنٹ کی ادائیگی، آن چین ریکارڈ، متعلقہ کام۔ یہی وہ حصہ ہے جو آپ کو «نامعلوم ذریعے کے کوائن» سے الگ کرتا ہے۔
- آپ نے کیسے بیچا۔ پلیٹ فارم، آرڈر نمبر، وقت، قیمت، خریدار کی شناخت۔
- رقم آنے کے بعد آپ نے کیا کیا۔ اگر فوراً منتقل کر دی تھی تو کہاں اور کیوں، یہ بھی لکھ دیں۔
اِنہیں وقت کی ترتیب سے رکھیں اور اسکرین شاٹ ساتھ لگائیں۔ مقصد ایک مکمل لکیر دکھانا ہے: ایک اصل کام تھا ← کلائنٹ نے کوائن بھیجا ← آپ نے اُسے رقم میں بدلا ← رقم آپ کے اکاؤنٹ میں آئی۔ کوئی حصہ واضح نہ ہو تو اسے اندازے سے بھرنے کے بجائے الگ نوٹ میں لکھیں۔
یہی وجہ ہے کہ روزانہ ریکارڈ رکھنے کی بات اتنی دہرائی جاتی ہے۔ وہ ریکارڈ صرف ٹیکس کے لیے نہیں — ایسے موقع پر وہی آپ کی طرف سے بولتا ہے۔
پابندی کی حد، مطلوبہ دستاویزات، نظرثانی کا راستہ اور ممکنہ وقت اپنے بینک اور متعلقہ ادارے سے پوچھیں۔ کسی دوسرے شخص کے چند ہفتوں یا مہینوں والے تجربے کو اپنے معاملے کی مدت نہ سمجھیں؛ یہ سائٹ کوئی انفرادی مدت یا نتیجہ نہیں بتا سکتی۔
امکان اور رویّہ
اس سائٹ کے پاس P2P سودوں اور اکاؤنٹ پابندیوں کا ایسا مجموعی ڈیٹا نہیں جس سے واقع ہونے کا قابلِ اعتماد امکان نکالا جا سکے۔ بازار کا چلتے رہنا یا آپ کے جاننے والوں کا محفوظ رہنا کسی خاص ادائیگی کے ماخذ کی ضمانت نہیں۔
ادائیگی کا راستہ چنتے وقت فیس کے ساتھ یہ بھی دیکھیں کہ رقم یا اکاؤنٹ کچھ وقت استعمال نہ ہو سکے تو آپ کی زندگی یا کاروبار پر کیا اثر پڑے گا۔ نام کا ملان اور مکمل ریکارڈ اصل واقعہ سمجھانے کے لیے ہیں؛ یہ جانچ نہ ہونے یا پابندی جلد ختم ہونے کا وعدہ نہیں۔
میری اپنی رائے میں پورے سلسلے میں ریکارڈ سنبھالنے پر لگایا گیا یہ تھوڑا سا وقت سب سے زیادہ فائدہ دینے والا وقت ہے — فیس کی رعایت سمجھنے میں لگائے گئے وقت سے کہیں زیادہ۔
کرپٹو کے تبادلے، منی لانڈرنگ کی روک تھام اور اکاؤنٹ کے انتظام سے متعلق قواعد ہر جگہ مختلف اور کثرت سے بدلتے ہیں۔ یہ تحریر عمومی سمت بتاتی ہے، قانونی رائے نہیں؛ اصل معاملے میں اپنے علاقے کے وکیل یا متعلقہ ادارے سے رجوع کریں۔
عام سوالات
روکی گئی رقم واپس مل جاتی ہے؟
امکان ہے، مگر ضمانت نہیں، اور وقت لمبا لگتا ہے۔ اگر آپ ثابت کر سکیں کہ یہ رقم ایک حقیقی سودے کا معاوضہ تھی اور آپ کو کچھ معلوم نہیں تھا، تو عام طور پر معاملہ حل ہو جاتا ہے؛ لیکن اِس میں بینک، شکایت کرنے والا فریق اور عدالتی کارروائی سب شامل ہوتے ہیں اور مہینوں لگ جانا غیر معمولی نہیں۔ اُس دوران رقم استعمال نہیں ہو سکتی۔
پورا اکاؤنٹ رکتا ہے یا صرف وہ رقم؟
دونوں صورتیں ہوتی ہیں۔ کبھی صرف مخصوص رقم روکی جاتی ہے اور باقی اکاؤنٹ چلتا رہتا ہے؛ کبھی پورا اکاؤنٹ بند ہو جاتا ہے اور خودکار کٹوتیاں تک ناکام ہونے لگتی ہیں۔ دوسری صورت کا اثر پہلی سے کہیں زیادہ ہوتا ہے، اور یہی وجہ ہے کہ اِس کام کے لیے روزمرہ کا اکاؤنٹ استعمال نہیں کرنا چاہیے۔
بینک بدل لینے سے مسئلہ ختم ہو جاتا ہے؟
ضروری نہیں۔ نشان زد اکاؤنٹ کی معلومات مالیاتی نظام کے اندر گردش کرتی ہیں، اِس لیے فہرست میں آ جانے کے بعد نیا اکاؤنٹ کھولنا بھی متاثر ہو سکتا ہے۔ بعد میں بینک بدلنے کی ترکیبوں سے بہتر یہ ہے کہ پہلے سے بینک کو اپنے کام کی نوعیت بتا دی جائے اور ہر سودے کا ثبوت محفوظ رکھا جائے — مسئلہ آنے پر بات جلد سمجھا دینا ہی اصل بچاؤ ہے۔