幣安手續費怎麼算,邀請碼的減免到底減在哪一段
很多人以為交易所的手續費就是一個數字。實際上一筆錢從進來到出去,會經過三個完全不同的收費機制,它們的計價方式、單位、甚至誰付都不一樣。邀請碼只影響其中一段。
| 費用種類 | 什麼時候發生 | 怎麼計價 | 邀請碼有沒有影響 |
|---|---|---|---|
| 現貨交易手續費 | 你在市場上買賣幣的時候 | 成交金額的百分比 | 有 |
| C2C/P2P | 你跟其他用戶換法幣的時候 | 平台一般不另收,成本在價差裡 | 沒有 |
| 提幣手續費 | 把幣轉出交易所的時候 | 固定數量的幣,依網路而定 | 沒有 |
這張表就是全文的骨架。下面三段一段一段講清楚,最後再把它們加起來算一筆實際的帳。
現貨手續費:掛單、吃單與抵扣
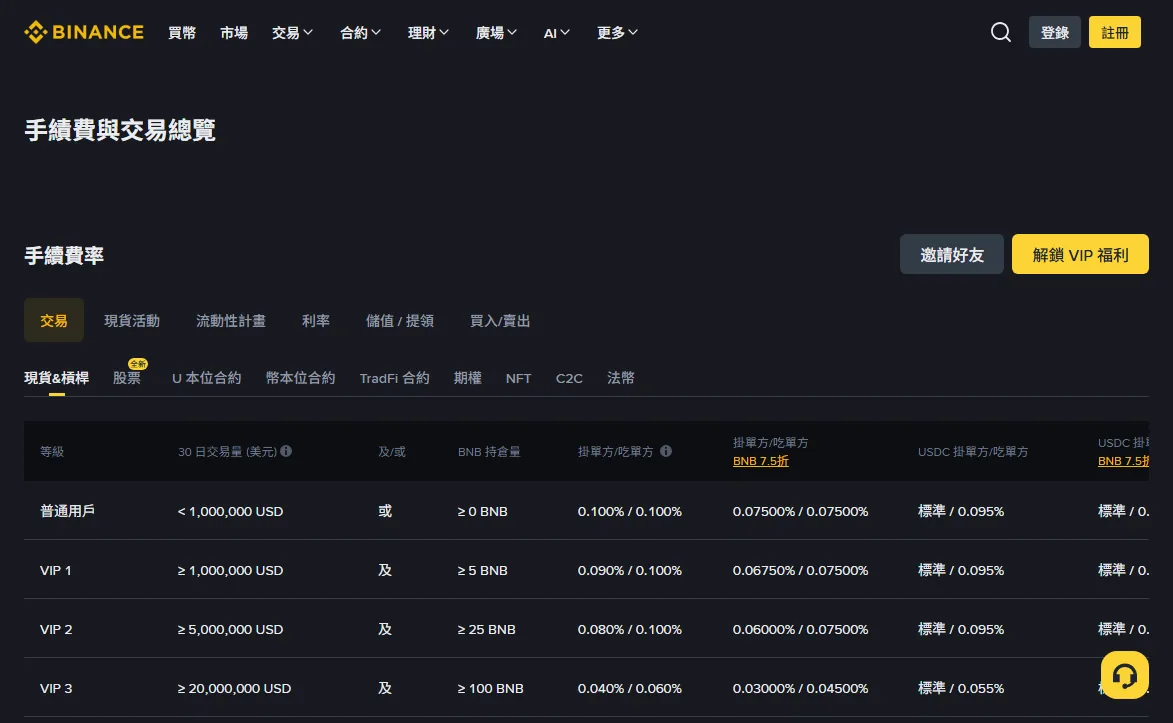
一筆五千美金的現貨交易,手續費大約是五美金上下。一般用戶的費率落在千分之一附近,開啟平台幣抵扣之後會再低一些——這是截至 2026 年 8 月的一般用戶檔位,實際數字以平台當期頁面為準。
掛單與吃單為什麼不同價
掛單(maker)是你把單子掛在市場上等別人成交,吃單(taker)是你直接吃掉別人掛好的單。交易所偏好掛單,因為掛單為市場提供了深度,所以掛單費率通常低於或等於吃單。對收款這個場景來說,你多半是想快點換完就走,那就會是吃單。
差別大不大?在一般用戶的檔位上,兩者的差距不到萬分之三。一筆五千美金的交易,差額大概是一杯咖啡。除非你的量很大,否則不值得為了省這個去掛單等半天。
平台幣抵扣
持有平台幣並開啟抵扣選項,現貨手續費會有一個折扣。這個機制的實際折數與適用範圍平台會調整,而且抵扣本身要先持有那個幣——你等於用一個會波動的資產去換一個固定比例的折扣。
對「一年只收幾筆款」的個人來說,我不覺得值得為了抵扣特地去買平台幣。你省下的手續費可能還不夠補幣價波動。這是我自己的取捨,交易頻繁的人結論會完全不同。
等級是怎麼決定的
費率表上那些 VIP 1、VIP 2 的分級,判斷標準通常是兩個:你最近三十天的交易量,以及你持有的平台幣數量。兩個條件有時是「或」的關係、有時是「且」,表格上會標出來。
對收款用途來說這件事幾乎沒有意義。要進到第一個 VIP 等級,三十天的交易量門檻是以百萬美元計的——那是專業交易者的量級,不是接案收款會碰到的。
直接把自己歸在最基礎的那一檔,看那一行就好。
還有兩種容易被忽略的收費點
第一是「快捷買幣」那類按一下就成交的功能。它把兌換與交易包在一起,介面上只顯示一個最終價格,看起來沒有手續費,實際上成本包在報價裡,通常比你自己去現貨市場掛單貴。方便有方便的價錢。
第二是把幣轉給同平台的另一個用戶。這種內部轉帳一般是免費的,因為它根本沒有上鏈。如果你的客戶剛好也用同一家交易所,這是最省錢的一條路——不需要提幣費,也不需要等區塊確認。談的時候值得先問一句對方用哪一家。
C2C 沒有手續費,但有價差
C2C(也叫 P2P)平台通常不對買賣雙方收取交易手續費。但這不代表這段是免費的。
你的成本藏在價差裡。掛單的商家會把價格訂得比市場中間價高一點(他買你的 USDT 時壓低、賣給你時抬高),這個差就是他的利潤,也是你的成本。這件事本身沒問題——商家承擔了資金、風險與時間成本——但你要意識到它存在,不要以為「零手續費」就是零成本。
價差有多大
看市場深度。港幣這種掛單充足的市場,價差通常很薄;台幣市場的深度時好時壞,價差就會明顯拉開。金額愈大、市場愈薄,你能拿到的價格愈差。這一段的實際觀察我們寫在換回本地貨幣那篇。
不是所有掛單都該接
同一時間的掛單價格會有一個區間,最上面那幾筆往往是限額很小、或者只收某種你沒有的支付方式。你實際能成交的價格,是「在你的金額範圍內、支付方式你有、商家信譽你接受」這三個條件過濾之後剩下的那些。所以看到的最佳價格常常不是你的價格。
另外,成交速度也是成本。掛一筆比市價好一點的單子等半天,跟直接吃掉現有的單子立刻拿到錢,哪個划算要看你多急。急著出貨的時候,多付千分之幾買確定性通常是對的。
估算方法很簡單:把你要成交的價格,跟同一時間的美元匯率換算後比一比,差多少就是這一段的成本。到手金額試算就是照這個邏輯做的,你可以把自己的金額丟進去看。
提幣費:跟金額無關,跟網路有關
這一段最違反直覺:提幣費是固定數量的幣,跟你提多少完全無關。提 100 USDT 跟提 100,000 USDT,付一樣的費用。
費用高低取決於你選哪條網路。不同區塊鏈的運作成本差很多,交易所把這個成本轉嫁給你,所以同樣是 USDT,走不同網路的提幣費可能差到十幾倍。而且這個數字會隨網路壅塞浮動,平台頁面上通常會註明可能不另行通知就調整。
另外,這筆費用是付款方出的。你的客戶從他的錢包或交易所把 USDT 轉給你,費用從他那邊扣。所以在報價時把「請以淨額到帳為準」寫進去,才不會收到被扣過零頭的金額。
各幣種與各網路的當期提幣費,平台在儲值與提領費用頁有完整列表,數字經常變動,需要精確金額時直接查那一頁。
邀請碼的減免作用在哪一段
減免只作用在現貨交易手續費那一段。
推薦機制的運作方式是這樣:平台從每一筆交易收取手續費,如果這個帳戶有推薦關係,平台會把收到的費用分一部分出去,其中一部分可以回饋給你這個被推薦的人。所以它影響的是「平台收到的那筆錢怎麼分」,不是「你要付多少」的基準線。
幾個容易誤會的地方,一次講清楚:
- 不會讓你多付。有沒有推薦人,你的費率基準是一樣的。填了碼之後多數情況下反而付得少一點。
- 不影響提幣費與 C2C 價差。那兩段跟推薦機制無關。
- 比例會變。平台的推薦活動有自己的檔期與規則,寫死一個數字是不誠實的。
- 只能註冊時填。帳戶建立之後一般補不回來,這點在註冊那篇說明過。
本站用的碼是 BN2886。用它註冊,你的交易手續費有機會拿到最多兩成的減免,實際比例以幣安當期頁面顯示為準。
要開戶的話,這條連結已經把碼帶進去了:
這是一條推廣連結,本站可能因此獲得佣金。用它註冊不會讓你多付費;你也可以自己開官網、在推薦碼欄位手動輸入 BN2886,結果一樣。
算一筆真實的帳
假設一個具體情境:客戶要付你 5,000 美金的尾款,你打算全部換成台幣。
| 步驟 | 誰付 | 成本 |
|---|---|---|
| 客戶從交易所提出 5,000 USDT 給你 | 客戶 | 一筆固定的提幣費,依網路而定 |
| USDT 進到你的帳戶 | — | 充值通常不收費 |
| 你直接用 C2C 賣出 5,000 USDT | 你 | 沒有手續費,成本在價差 |
| 買家把台幣轉到你的銀行帳戶 | — | 本地轉帳多半免費 |
注意這條路上完全沒有經過現貨交易。也就是說,這個情境下你根本沒付到現貨手續費,邀請碼的減免也就沒有作用。
那什麼時候會用到現貨?當你收到的不是 USDT,或者你想在鏈上幣種之間轉換的時候。例如客戶付的是 USDC、而你所在市場的 C2C 掛單以 USDT 為主,你就要先在現貨市場把 USDC 換成 USDT。這一步才會產生現貨手續費。
所以誠實的說法是:對純粹的收款用途,手續費減免的影響不大。它比較像是一個「反正不用多花錢就順手拿的」東西,不是你該為此改變流程的理由。真正影響你到手金額的,是提幣網路選得對不對、以及換匯那一段的價差。
換個情境:如果你會來回轉換
減免真正有感的是另一種人。假設你固定收 USDT,但習慣留一部分在帳戶裡,偶爾在市場上換來換去——換成別的穩定幣、換回來、再換出去。這種操作每做一次都吃一次現貨費率,一年下來次數多了,減免的絕對金額就不是零頭了。
再往上一層,如果你同時在做一些交易而不只是收款,那現貨費率就是你的日常成本,減免的價值跟你的交易頻率成正比。這時候前面說的平台幣抵扣也會變得划算,因為分母變大了。
換句話說:這件事划不划算,取決於你是「一年收四筆款」還是「一週動十次帳戶」。前者不用糾結,後者值得認真算。
比起省手續費,更該花時間的地方
如果你的目標是讓到手金額最大,優先順序大概是這樣:先確定提幣網路沒選錯(一次錯掉的可能是整筆),再確定換匯管道與時機(價差的影響通常是手續費的好幾倍),最後才是手續費那幾個小數點。
典型的搞反順序是這樣:為了研究抵扣機制花掉一個晚上,同一週卻因為 P2P 掛單稀薄、急著出金而接受了一個很差的價格。前者省下的是幾塊美金,後者虧掉的是幾十塊。順序搞反是很常見的事。
想把幾種收款方式的總成本並排比較,可以用收款方式對照表;只想算自己這一筆,用到手金額試算比較快。
常見問題
邀請碼會不會讓我付更多手續費?
不會。推薦機制作用的是平台從你這筆交易收到的費用要不要分一部分出去,你付的費率不因為有沒有推薦人而變高。實際上綁了推薦關係之後,多數情況下你付的還會比原價少一點,減免比例以平台當期活動頁面為準。
為什麼我實際被扣的跟費率表上寫的不一樣?
最常見的原因是抵扣選項、掛單與吃單的差別、以及你所在的等級。費率表列的是各等級的標準值,實際扣款還要看你有沒有開啟平台幣抵扣、這筆單子是主動成交還是被動成交。想確認的話,交易紀錄裡每一筆都會列出實際收取的費用與計價幣種。
收一筆跨境貨款,全部費用大概是多少?
要看你走哪條路。如果對方直接轉 USDT 給你、你再用 C2C 換成本地貨幣,主要成本是對方那端的提幣費加上 C2C 的價差,中間沒有現貨交易的話那一段就是零。金額不大時,價差通常比手續費影響更大。