بائننس اکاؤنٹ کیسے بنائیں: رجسٹریشن، ریفرل کوڈ اور تصدیق ایک ہی بار میں
یہ «تین آسان مرحلوں میں اکاؤنٹ بنائیں» والی تحریر نہیں ہے۔ اکاؤنٹ بنانے میں واقعی چند منٹ لگتے ہیں؛ لوگ اصل میں اُس کے بعد آنے والی شناختی تصدیق پر اٹکتے ہیں، اور اُن سیٹنگز پر جن کے بارے میں کوئی پہلے سے نہیں بتاتا۔ اگر آپ نے یہ صفحہ «Binance account kaise banaye» تلاش کر کے کھولا ہے تو آپ درست جگہ ہیں — یہی سوال یہاں شروع سے آخر تک حل ہوتا ہے۔
ترتیب یہ ہے: پہلے اہلیت اور دستاویزات تیار کریں ← ای میل یا موبائل نمبر سے رجسٹر کریں اور اُسی وقت ریفرل کوڈ کے خانے میں کوڈ ڈالیں ← شناختی تصدیق مکمل کریں ← 2FA اور اینٹی فشنگ کوڈ لگائیں ← اِس کے بعد پیمنٹ منگوائیں۔ ریفرل کوڈ رجسٹریشن کے وقت ہی ڈالنا بہتر ہے؛ بعد میں صرف 30 دن کے اندر اور کچھ شرائط کے ساتھ جوڑا جا سکتا ہے۔ اور تصدیق ہی وہ مرحلہ ہے جہاں زیادہ تر لوگ رکتے ہیں۔
شروع کرنے سے پہلے تین چیزیں
بہت سے لوگوں کا اکاؤنٹ اس لیے نہیں بنتا کہ انہوں نے کچھ غلط بھرا، بلکہ اس لیے کہ شروع ہی میں غلط چیز سے شروع کیا۔ پانچ منٹ اِن تین باتوں پر لگا لیں، بعد میں سپورٹ سے رابطہ کرنے سے کہیں تیز رہے گا۔
ایک: آپ کے علاقے میں کیا کھلا ہے
ایکسچینج ہر ملک میں ایک جیسی سہولتیں نہیں دیتے، اور یہ لکیر ہر سال بدلتی ہے۔ کہیں مقامی کرنسی سے متعلق سہولتیں کھلی ہوتی ہیں، کہیں صرف کرپٹو کی خرید و فروخت، اور کہیں سروس بالکل نہیں ہوتی۔
پاکستان میں اب ورچوئل اثاثوں کا باقاعدہ قانونی ڈھانچہ موجود ہے (تصدیق: 2026-10-14): ریگولیٹری ادارہ PVARA پہلے 2025 کے آرڈیننس سے قائم ہوا اور اب Virtual Assets Act 2026 کے تحت کام کرتا ہے اور 2026 میں اس کے ضوابط بھی جاری ہو چکے ہیں۔ لائسنسنگ مرحلہ وار ہے — کسی پلیٹ فارم کو ابتدائی NOC ملنا اور مکمل لائسنس ملنا دو الگ چیزیں ہیں (مثلاً دسمبر 2025 میں PVARA کی جانب سے Binance کو جاری NOC ابتدائی تیاری کی اجازت ہے، مکمل لائسنس نہیں)، اس لیے «اجازت مل گئی» جیسے جملوں پر جانے کے بجائے PVARA کی سرکاری فہرست میں پلیٹ فارم کی موجودہ حیثیت خود دیکھیں۔ رجسٹریشن صفحے پر شرائط سے اتفاق کا نشان لگانے سے پہلے پلیٹ فارم کی موجودہ شرائط ایک بار پڑھ لیں، کیونکہ لکھنے کے وقت جو درست تھا وہ تین مہینے بعد بدل سکتا ہے۔
ایکسچینج میں رکھی رقم دراصل پلیٹ فارم کی تحویل میں ہوتی ہے۔ پلیٹ فارم پر پابندی لگے، اکاؤنٹ بند ہو جائے، یا آپ خود لاگ اِن اور 2FA کھو دیں، نتیجہ ایک ہی نکلتا ہے: وہ رقم فی الحال آپ کی پہنچ سے باہر۔ اِس لیے اکاؤنٹ بنانا صرف پہلا قدم ہے؛ اصل فرق بعد والی سیکیورٹی سیٹنگز ڈالتی ہیں۔
دو: کون سا ای میل اور کون سا نمبر
ایک ایسا ای میل استعمال کریں جو لمبے عرصے تک آپ کے قابو میں رہے اور جسے آپ نے ہر جگہ رجسٹر نہ کر رکھا ہو۔ دفتر کا ای میل نہ لیں (نوکری چھوڑتے ہی ختم)، اور وہ ای میل بھی نہ لیں جو آپ پہلے ہی درجنوں کرپٹو سائٹس پر دے چکے ہیں — وہ لیک ہونے کی صورت میں آپ کو نشانہ بنا کر بھیجی گئی جعلی ای میلز ملنا شروع ہو جاتی ہیں۔
موبائل نمبر کے ساتھ بھی یہی اصول ہے۔ آگے چل کر آپ اسی پر دو مرحلوں والی تصدیق لگائیں گے، اور نمبر بدلنا ایک تکلیف دہ کام ہے۔ اگر اگلے ایک دو سال میں نمبر یا ملک بدلنے کا امکان ہے تو ای میل سے رجسٹر کرنا بہتر ہے۔
تین: دستاویزات پہلے سے نکال لیں
یہ کام اکاؤنٹ بنانے سے پہلے کرنے کی وجہ سادہ ہے: زیادہ تر لوگ تصدیق کے مرحلے پر پہنچ کر دراز کھولتے ہیں، پھر رات کے پیلے بلب کی روشنی میں ایسی تصویر کھینچتے ہیں جو مسترد ہو جاتی ہے۔ پہلے سے تیار رکھیں:
- ایک ایسی سرکاری شناختی دستاویز جس کی میعاد ختم نہ ہوئی ہو۔ شناختی کارڈ عام طور پر چل جاتا ہے؛ پاسپورٹ نام کی انگریزی ہجے کے لحاظ سے زیادہ محفوظ ہے۔
- دستاویز پر لکھا نام، حرف بہ حرف۔ فارم میں بالکل یہی لکھنا ہے، اپنی مرضی سے کوئی اور ہجے نہیں۔
- ایک ہموار روشنی والی جگہ۔ دن میں کھڑکی کے پاس میز کافی ہے، کسی لائٹنگ کے سامان کی ضرورت نہیں۔
- پتے کا ثبوت، اگر مانگا جائے۔ مثلاً بجلی یا پانی کا بل یا بینک اسٹیٹمنٹ، جس پر آپ کا نام، مکمل رہائشی پتہ، اجرا کی تاریخ اور جاری کرنے والے ادارے کی شناخت ہو۔ قابلِ قبول مدت ملک کے لحاظ سے مختلف ہے، عموماً دو سے چھ ماہ؛ بعض دستاویزات کی الگ مدت ہو سکتی ہے۔ صرف موبائل کا بل عموماً قبول نہیں ہوتا، چند علاقوں میں استثنا ہے۔ دستاویز تیار کرنے سے پہلے اپنے تصدیقی صفحے اور پتے کے ثبوت کی سرکاری ہدایات دیکھیں؛ تین ماہ کو ہر ملک کا اصول نہ سمجھیں (جانچ: 2026-09-12)۔
عمر کی حد اٹھارہ سال ہے اور اس میں کوئی رعایت نہیں۔ کسی اور کے کاغذات پر اکاؤنٹ بنانا صرف شرائط کی خلاف ورزی نہیں — تنازع کی صورت میں آپ یہ ثابت بھی نہیں کر سکیں گے کہ اکاؤنٹ میں پڑی رقم آپ کی ہے۔
رجسٹریشن کا صفحہ اصل میں کیسا ہے
صفحے کا ڈھانچہ برسوں سے ایک جیسا ہے: ایک طرف اُس وقت چل رہی مہم کی تشہیر، دوسری طرف ایک بہت مختصر فارم۔
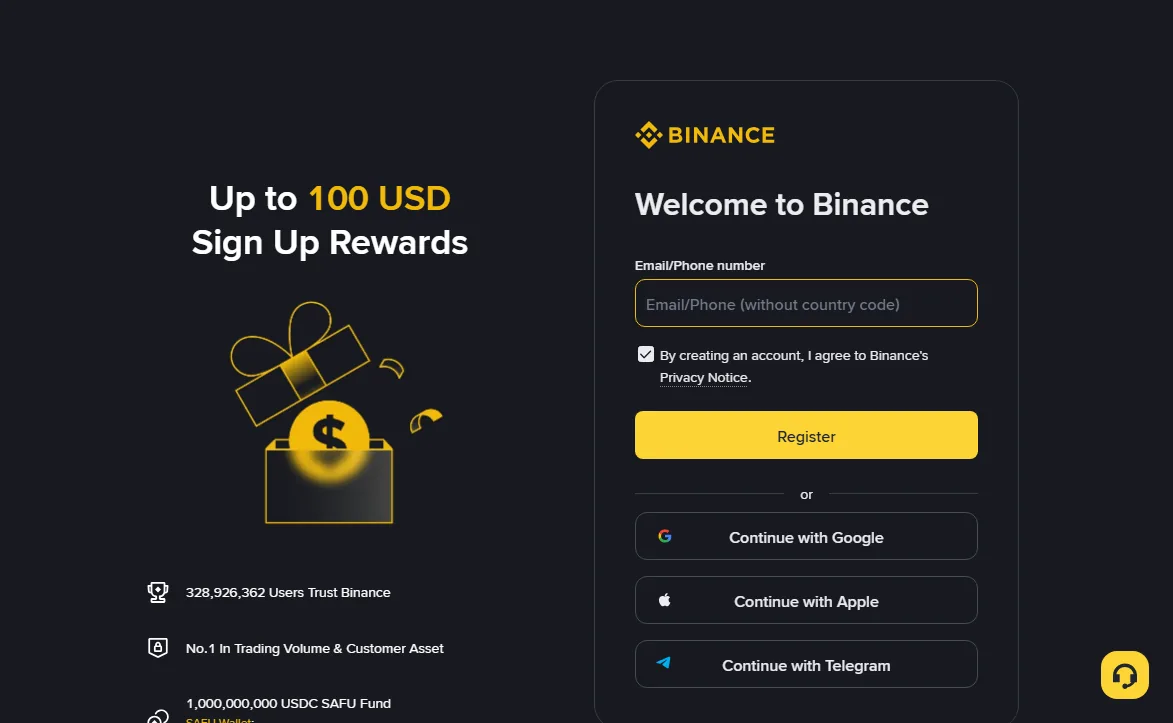
اگر اوپر والی تینوں چیزیں تیار ہیں تو اِس لنک سے رجسٹریشن کا صفحہ کھولیں — ریفرل کوڈ BN2886 خود بخود بھر جائے گا:
بائننس کے رجسٹریشن صفحے پر جائیں (BN2886 شامل ہے)
یہ ایک پروموشنل لنک ہے اور اس کے ذریعے اکاؤنٹ بننے پر ہمیں کمیشن مل سکتا ہے۔ اس سے آپ کو زیادہ فیس نہیں دینی پڑتی؛ واپسی (rebate) زیادہ سے زیادہ 20% تک ہے اور اصل شرح بائننس کے اُس وقت کے صفحے کے مطابق ہوتی ہے۔ اگر آپ کا ملک بائننس کی پابندی والے ممالک میں شامل ہے تو اکاؤنٹ نہ بنائیں؛ کرپٹو کی قیمت بہت بدلتی ہے اور پوری رقم ڈوب سکتی ہے۔
فارم میں بس تین چیزیں ہیں: ای میل یا موبائل نمبر کا خانہ، شرائط سے اتفاق کا نشان، اور رجسٹر کا بٹن۔ نیچے تیسرے فریق سے لاگ اِن کرنے کے چند اختیارات بھی ہوتے ہیں۔
تیسرے فریق والا لاگ اِن استعمال کیا جا سکتا ہے، مگر اُس کی قیمت جان لیں۔ آسان تو ہے، لیکن اس سے آپ کا ایکسچینج اکاؤنٹ ایک اور اکاؤنٹ کے ساتھ بندھ جاتا ہے — وہ ہیک ہوا تو یہ بھی خطرے میں آ جاتا ہے، اور بعد میں اِن دونوں کو الگ کرنا شروع ہی سے ای میل استعمال کرنے سے زیادہ مشکل ہے۔ یہ ایک انتخاب ہے، کوئی حفاظتی اصول نہیں؛ آپ استعمال کریں تو حرج نہیں، بس یہ جانتے ہوئے کریں کہ ایک اضافی کڑی بن رہی ہے۔
ای میل ڈال کر رجسٹر دبانے کے بعد ترتیب یہ رہتی ہے: پاس ورڈ بنائیں ← تصدیقی کوڈ آئے گا ← کوڈ ڈالیں ← اکاؤنٹ بن گیا۔ بائننس کے مطابق پاس ورڈ کم از کم 8 حروف کا ہو اور اس میں کم از کم ایک بڑا (capital) حرف اور ایک ہندسہ ہو (رجسٹریشن کی سرکاری ہدایت)؛ وہ پاس ورڈ نہ رکھیں جو آپ کہیں اور استعمال کر چکے ہیں۔
تصدیقی کوڈ والی ای میل کبھی کبھی اسپیم میں چلی جاتی ہے، خاص طور پر اگر آپ اپنی ڈومین کا ای میل استعمال کر رہے ہوں۔ «دوبارہ بھیجیں» دبانے سے پہلے ایک بار اسپیم فولڈر دیکھ لیں — مسلسل دوبارہ بھیجنے سے حد لگ سکتی ہے اور پھر مزید انتظار کرنا پڑتا ہے۔
ایپ یا ویب، اور پورا عمل کتنا وقت لیتا ہے
رجسٹریشن ویب پر اوپر والے لنک سے کرنا بہتر ہے، اِس طرح ریفرل کوڈ خود بخود لگ جاتا ہے؛ ایپ اکاؤنٹ بننے کے بعد App Store یا Google Play سے انسٹال کریں اور اُسی اکاؤنٹ سے لاگ اِن کریں۔ اس کے بعد دونوں کی آسان جگہ الگ ہے۔ ای میل، ذاتی معلومات اور ریفرل کوڈ جیسے خانے بڑی اسکرین پر واضح دکھتے ہیں؛ دستاویز اور چہرے کی تصویر فون کی ایپ سے لینا عموماً آسان رہتا ہے اور فائل دوبارہ سکیڑنے کی ضرورت نہیں پڑتی۔ ایک عملی ترتیب یہ ہے: ویب پر رجسٹریشن، فون پر شناختی تصدیق، پھر روزمرہ استعمال جس جگہ آپ کو سہل لگے۔
وقت کا حقیقت پسندانہ اندازہ
یہ اوقات صرف تیاری کے لیے ہیں؛ اصل انتظار آپ کی دستاویز، انٹرنیٹ اور اُس وقت کی جائزہ قطار پر منحصر ہوگا:
| مرحلہ | آپ کا وقت | انتظار | عام تاخیر |
|---|---|---|---|
| اکاؤنٹ رجسٹر کرنا | تقریباً 3–5 منٹ | تقریباً نہیں | تصدیقی ای میل اسپیم میں جانا |
| ذاتی معلومات بھرنا | تقریباً 5 منٹ | — | دستاویز پر نام کی ہجے دیکھنا |
| دستاویز اور سیلفی | تقریباً 5–10 منٹ | — | روشنی خراب ہو اور تصویر دوبارہ لینی پڑے |
| سسٹم کا جائزہ | — | بائننس کے مطابق عموماً 48 گھنٹوں کے اندر | بعض صورتوں میں زیادہ وقت |
| مسترد ہونے کے بعد دوبارہ جمع | تقریباً 5 منٹ | ایک اور جائزہ | وجہ پڑھے بغیر وہی تصویر دوبارہ بھیجنا |
| حفاظتی ترتیبات | تقریباً 10 منٹ | — | آتھینٹیکیٹر نصب کرنا اور بیک اپ محفوظ کرنا |
آپ کا اپنا کام کل ملا کر ایک گھنٹے سے کم ہے؛ اصل انتظار جائزے کا ہے، اور دوبارہ جمع کرانے پر پھر سے قطار میں لگنا پڑتا ہے۔ کلائنٹ کی ادائیگی والے دن اکاؤنٹ بنانے کے بجائے اسے کم از کم چند دن پہلے تیار کریں۔
ریفرل کوڈ کہاں لگتا ہے
ریفرل کوڈ کا خانہ فارم پر کھلا ہوا نظر نہیں آتا۔ صفحے پر «Referral Code» یا اس سے ملتا جلتا ایک بند حصہ ہوتا ہے جسے دبانے پر خانہ کھلتا ہے۔ اوپر والے لنک سے کھلے صفحے پر یہ خانہ عام طور پر پہلے سے BN2886 سے بھرا ہوا ملے گا؛ بس ایک نظر دیکھ لیں۔
اس سائٹ کا کوڈ BN2886 ہے۔ اس کا کام سادہ ہے: ریفرل کا تعلق جڑ جانے کے بعد ریفر کرنے والا بائننس پر اپنی کمیشن کا کچھ حصہ آپ کو واپسی (rebate) کے طور پر دے سکتا ہے — اسپاٹ پر زیادہ سے زیادہ 20% (بائننس کے قواعد)؛ اصل شرح بائننس کے اُس وقت کے صفحے کے مطابق ہوتی ہے۔ یہ کوئی ڈسکاؤنٹ واؤچر یا خاص راستہ نہیں — پلیٹ فارم کا اپنا عام ریفرل نظام ہے۔
اگر آپ بائننس کی ایپ میں رجسٹر کر رہے ہیں تو ریفرل کوڈ والی اسکرین پر یہ کوڈ لکھیں — پہلے کاپی کر لیں:
بھول گئے تو بعد میں لگ سکتا ہے؟
پہلے دیکھیں کہ آپ شرائط کے اندر ہیں یا نہیں۔ بائننس کے ریفرل سے متعلق سرکاری سوال و جواب (جانچ: 2026-10-14) کے مطابق: رجسٹریشن کو 30 دن نہ ہوئے ہوں، اکاؤنٹ میں ابھی کوئی ڈپازٹ یا ٹریڈ نہ ہوئی ہو، پہلے سے کوئی ریفرل تعلق نہ ہو، یہ مرکزی (پیرنٹ) اکاؤنٹ ہو، اور آپ کی شناختی تصدیق پچھلے 180 دن میں کسی اور اکاؤنٹ پر استعمال نہ ہوئی ہو۔ سب پوری ہوں تو اپنے اکاؤنٹ کے اندر اُسی ہدایت کے مطابق کوڈ جوڑیں؛ ایک بھی پوری نہ ہو — مثلاً آپ پہلی پیمنٹ وصول کر چکے ہیں — تو کوڈ نہیں لگ سکتا۔ ایک بار جڑنے کے بعد کوڈ بدلا نہیں جا سکتا۔ «کروا دیتا ہوں» کہنے والے کسی تیسرے شخص کو اپنے اکاؤنٹ کی معلومات نہ دیں۔
اور اگر آپ کے پاس پہلے سے ایک اکاؤنٹ ہے جس پر کوڈ نہیں لگا اور شرائط بھی پوری نہیں ہوتیں، تو وہی استعمال کرتے رہیں۔ صرف کوڈ لگانے کے لیے نیا اکاؤنٹ نہ بنائیں: 180 دن کے اندر اپنی شناختی تصدیق دوسرے اکاؤنٹ پر استعمال کرنا خود ایک ایسی شرط ہے جو کوڈ جوڑنے سے روکتی ہے، اور ایک اضافی اکاؤنٹ صرف سنبھالنے کی ایک اور ذمہ داری ہے۔
کیسے پتہ چلے کہ کوڈ لگ گیا
اکاؤنٹ بننے کے بعد پروفائل یا ریفرل والے صفحے پر عام طور پر «آپ کو کس نے مدعو کیا» جیسا خانہ نظر آتا ہے۔ اگر وہ خالی ہے تو کوڈ نہیں لگا۔ یہ تیس سیکنڈ کی جانچ کرنے کے قابل ہے، کیونکہ کوڈ ڈالتے وقت آپ کو کوئی تصدیق نہیں ملتی — نہ کوئی پیغام، نہ کوئی نشان۔ آپ کو معلوم ہی نہیں ہوتا کہ وہ قبول ہوا یا نہیں۔
تصدیق: دستاویزات کیسے تیار کریں
اکاؤنٹ جلد بن جاتا ہے؛ وقت تصدیق میں لگتا ہے۔ بائننس کے مطابق جمع کرائی گئی دستاویزات عام طور پر 48 گھنٹوں کے اندر جانچی جاتی ہیں، بعض صورتوں میں زیادہ وقت لگ سکتا ہے (جانچ: 2026-10-14)؛ مسترد ہونے پر دوبارہ جمع کرانا پھر سے انتظار ہے۔
تصدیق کے کئی درجے ہوتے ہیں؛ جتنا اوپر کا درجہ، اتنی زیادہ سہولتیں اور حدود۔ درجوں کے نام اور اُن کی حدیں وقت کے ساتھ بدلتی رہتی ہیں، اس لیے اپنے اکاؤنٹ میں جو لکھا ہو وہی درست ہے۔ «بیرونِ ملک سے پیمنٹ وصول کرنا» کے مقصد کے لیے آپ کو کم از کم اُس درجے کی ضرورت ہے جس پر رقم جمع کرنا، نکالنا اور صارفین کے درمیان خرید و فروخت کی سہولت کھل جائے۔
تصدیق کی اصل ترتیب
عام ترتیب یہ ہے: قومیت اور دستاویز کی قسم منتخب کریں ← نام، تاریخِ پیدائش اور پتہ درج کریں ← دستاویز کے مطلوبہ رخ اپ لوڈ کریں ← چہرے کی براہِ راست تصدیق کریں ← نتیجے کا انتظار کریں۔ اگر کسی مرحلے پر اضافی ثبوت مانگا جائے تو اسکرین پر دی گئی وجہ پڑھ کر صرف وہی چیز پوری کریں۔
مسترد ہونے کی چھ عام وجوہات
بھیجنے سے پہلے یہ چھ باتیں ایک ایک کر کے دیکھ لیں۔ ترتیب صرف جانچ کی سہولت کے لیے ہے، کسی شرح کو ظاہر نہیں کرتی:
- دستاویز پر روشنی کی چمک یا سایہ۔ سب سے عام صورت یہ ہے کہ کارڈ کی چکنی سطح پر چھت کی ٹیوب لائٹ کا عکس آ جائے، یا کارڈ کا کوئی کونا میز کے کنارے پر آ کر ایک گہری پٹی بنا دے۔ حل بورنگ مگر مؤثر ہے: دن کی روشنی، کھڑکی کے پاس، کارڈ کسی سادہ رنگ کی میز پر سیدھا رکھیں، فلیش بند، موبائل بالکل اوپر سے۔
- چاروں کونے تصویر میں نہ آنا۔ سسٹم کو یہ دیکھنا ہوتا ہے کہ یہ ایک مکمل دستاویز ہے، کٹی ہوئی تصویر نہیں۔ کارڈ کے چاروں طرف تھوڑی خالی جگہ چھوڑیں، کناروں کو فریم سے چپکائیں نہیں۔
- نام کی ہجے کا فرق۔ آپ نے فارم میں ایک طرح لکھا اور دستاویز پر دوسری طرح لکھا ہے؛ یا پہلا نام اور خاندانی نام آپس میں بدل گئے ہیں۔ اردو ناموں کی انگریزی ہجے مختلف دستاویزات پر مختلف ہو سکتی ہے — اس لیے جو دستاویز آپ اِس وقت اپ لوڈ کر رہے ہیں، صرف اُسی کو دیکھ کر لکھیں۔
- سیلفی کے وقت روشنی پیچھے سے آنا۔ کھڑکی آپ کے پیچھے ہو تو چہرہ پورا سیاہ آ جاتا ہے اور مماثلت نہیں بنتی۔ رخ بدل لیں تاکہ روشنی سامنے سے آئے۔ ٹوپی، ماسک اور رنگین چشمہ اتار دیں۔
- دستاویز کی میعاد ختم ہو چکی ہو۔ کچھ لوگوں کو تب پتہ چلتا ہے جب وہ نکالتے ہیں۔
- پتے کے ثبوت پر نام یا پتہ مختلف ہونا۔ اکثر ایسا ہوتا ہے کہ بل والد یا کسی اور گھر والے کے نام پر ہے۔ یہ سب کو پیش نہیں آتا، لیکن آئے تو بل پر جو لکھا ہے بالکل ویسا ہی فارم میں لکھیں۔
دوبارہ بھیجنے سے پہلے مسترد ہونے کی وجہ پوری پڑھ لیں۔ سسٹم عام طور پر ایک جملے میں بتا دیتا ہے کہ کون سی چیز قابلِ قبول نہیں تھی، اور وہ جملہ کسی بھی گائیڈ سے زیادہ درست ہوتا ہے۔ سب سے بُرا طریقہ یہ ہے کہ ہر بار مختلف معلومات آزمائی جائیں — آپس میں متضاد معلومات جائزے کو اور محتاط بنا دیتی ہیں۔
یہ ضروری کیوں ہے
کچھ لوگ پوچھتے ہیں کہ کیا تصدیق کے بغیر کام نہیں چل سکتا۔ تکنیکی طور پر آپ بغیر تصدیق کے اکاؤنٹ رکھ سکتے ہیں، مگر سہولتیں اِس حد تک محدود ہوتی ہیں کہ پیمنٹ وصول کرنا عملاً ممکن نہیں رہتا۔ اصل مسئلہ یہ ہے: جب کلائنٹ کے بھیجے ہوئے پیسے آپ کے اکاؤنٹ میں آ چکے ہوں اور تب آپ کو پتہ چلے کہ نکالنے کی سہولت بند ہے — اُس وقت کا دباؤ بالکل مختلف ہوتا ہے۔ پیسے راستے میں ہوتے ہوئے تصدیق کروانا ایک ایسی پریشانی ہے جس سے پہلے سے بچا جا سکتا ہے۔
اکاؤنٹ بنتے ہی چار کام
اکاؤنٹ بن گیا، تصدیق ہو گئی — ابھی پیسے منگوانے میں جلدی نہ کریں۔ نیچے والے چار کام ملا کر دس منٹ لیتے ہیں، اور یہی وہ چیزیں ہیں جو «کسی نے اکاؤنٹ کھول لیا اور رقم نکل گئی» والی پوری قسم کو روکتی ہیں۔
ایک: دو مرحلوں والی تصدیق، آتھینٹیکیٹر ایپ کے ساتھ
2FA کے لیے آتھینٹیکیٹر ایپ (یا passkey) بہتر ہے؛ صرف ایس ایم ایس پر انحصار نہ کریں۔ وجہ یہ ہے کہ نمبر بدلنا، بیرونِ ملک جا کر سم بند ہو جانا، یا سم دوبارہ جاری ہو جانا — تینوں صورتوں میں مسئلہ بنتا ہے، اور ایس ایم ایس کے راستے سے ہونے والی چوری کرپٹو کی دنیا میں پرانی خبر ہے۔ ایپ کے بیک اپ کوڈ لکھ کر محفوظ رکھیں — کاغذ پر لکھ کر دراز میں رکھنا کلاؤڈ ڈرائیو سے زیادہ محفوظ ہے، کیونکہ کلاؤڈ ڈرائیو بھی عام طور پر اُسی ای میل سے کھلتی ہے۔
دو: اینٹی فشنگ کوڈ
یہ سیٹنگ سیکیورٹی کے حصے میں کہیں اندر ہوتی ہے اور نمایاں نہیں ہوتی۔ بائننس کے مطابق اسے لگانے کے بعد آپ کا مقرر کردہ لفظ بائننس کی تمام اصلی ای میلز اور ایس ایم ایس میں دکھائی دیتا ہے۔ جہاں کوڈ آنا چاہیے وہاں نہ ہو تو ای میل کو مشکوک سمجھیں، مگر صرف کوڈ دیکھ کر بھی ای میل کے کسی لنک سے لاگ اِن نہ کریں: لاگ اِن اور رقم نکالنے جیسے کام اپنی ایپ کھول کر کریں۔
میرے نزدیک یہ سب سے زیادہ فائدہ دینے والی سیٹنگ ہے۔ جعلی ای میل کتنی ہی اصلی کیوں نہ لگے، بھیجنے والے کو آپ کا اینٹی فشنگ کوڈ معلوم نہیں ہوتا۔
تین: رقم نکالنے کے پتوں کی وائٹ لسٹ
یہ آن کرنے کے بعد صرف اُنہی پتوں پر رقم نکل سکتی ہے جو آپ نے پہلے سے فہرست میں شامل کیے ہوں، اور نیا پتہ شامل کرنے پر دوبارہ تصدیق ہوتی ہے۔ قیمت یہ ہے کہ اچانک کسی نئے پتے پر بھیجنا ہو تو کچھ دیر انتظار کرنا پڑتا ہے؛ بدلے میں یہ ملتا ہے کہ کسی کے پاس آپ کا پاس ورڈ آ بھی جائے تو وہ رقم کہیں نہیں لے جا سکتا۔ پیمنٹ وصول کرنے والوں کے پتے ویسے بھی گنے چنے ہوتے ہیں، اس لیے یہ قیمت تقریباً صفر ہے۔
چار: لاگ اِن کی فہرست ایک بار دیکھ لیں
سیکیورٹی سیٹنگز میں اُن آلات کی فہرست ہوتی ہے جن سے لاگ اِن ہوا ہے۔ جو پہچان میں نہ آئیں یا جو پرانے فون آپ استعمال نہیں کرتے، انہیں ہٹا دیں۔ ساتھ ہی «نئے لاگ اِن کی اطلاع» آن کر دیں تاکہ آئندہ کسی نئے آلے سے لاگ اِن ہونے پر آپ کو ای میل آ جائے۔
سیڈ فریز، پرائیویٹ کی یا 2FA کے بیک اپ کوڈ کی تصویر موبائل کی گیلری یا کسی چیٹ ایپ کے «اپنے آپ کو بھیجیں» میں محفوظ نہ کریں۔ اور کوئی بھی شخص کسی بھی وجہ سے یہ مانگے تو نہ دیں — پلیٹ فارم کا سپورٹ کبھی نہیں پوچھتا۔ اصل نقصان زیادہ تر ہیکنگ سے نہیں ہوتا، صارف خود چابی دے دیتا ہے۔
پہلی پیمنٹ سے پہلے
اکاؤنٹ بن گیا اور محفوظ بھی ہو گیا؛ اب «کلائنٹ سے کہہ دیں کہ پیسے بھیج دے» تک چند قدم اور باقی ہیں۔
اپنا وصولی کا پتہ لیں اور نیٹ ورک درست چنیں
ڈیپازٹ والے صفحے پر کوائن (مثلاً USDT) چننے کے بعد سسٹم نیٹ ورک منتخب کرنے کو کہتا ہے۔ یہی وہ قدم ہے جہاں نئے لوگ سب سے مہنگی غلطی کرتے ہیں: بھیجنے والا ایک نیٹ ورک استعمال کرے اور آپ نے کسی دوسرے نیٹ ورک کا پتہ دیا ہو، تو رقم ایسی جگہ چلی جاتی ہے جہاں سے آپ اسے نکال نہیں سکتے۔ نیٹ ورک کیسے چنیں، اِس پر ہم نے الگ لکھا ہے۔
پتہ لینے کے بعد اسے کلائنٹ کو بھیجنے سے پہلے ایک بار جانچ لیں — کہ جو نیٹ ورک آپ بتانا چاہ رہے ہیں، پتہ اُسی سے میل کھاتا ہے۔
پہلے ایک بہت چھوٹی رقم منگوائیں
کسی کلائنٹ کے ساتھ پہلی بار یہ طریقہ استعمال کر رہے ہوں تو ضرور کہیں کہ پہلے بہت تھوڑی سی رقم بھیجے (چند ڈالر کافی ہیں)، اور وہ پہنچ جانے کے بعد ہی پوری رقم بھیجے۔ اِس چھوٹی ٹرانزیکشن کی فیس دراصل آپ کی خریدی ہوئی بیمہ ہے، اور بعد میں غلط بھیجی گئی پوری پیمنٹ سنبھالنے سے کہیں سستی ہے۔
روپے میں بدلنے کا راستہ پہلے دیکھ لیں
یہ نکتہ اکثر آخر میں یاد آتا ہے، حالانکہ اسے پہلے دیکھنا چاہیے: USDT آپ کے اکاؤنٹ میں آ جانا آدھا کام ہے؛ اُسے روپوں میں بدل کر بینک تک لانا الگ مرحلہ ہے۔
بازار کی گہرائی، تاجر چننے کا طریقہ اور «ریلیز» کا اصول — یہ سب اسکرین شاٹ کے ساتھ روپوں میں بدلنے والے مضمون میں ہے۔ ایک بات پہلے سے جان لیں: بیچتے وقت رقم آپ کو کسی اجنبی خریدار کے اکاؤنٹ سے آتی ہے۔ اسی لیے اِس کام کے لیے وہ بینک اکاؤنٹ استعمال نہ کریں جس میں آپ کی تنخواہ آتی ہے یا جس سے گھر کے خرچے چلتے ہیں۔ وجوہات اور بچاؤ کی تفصیل اکاؤنٹ بلاک ہونے والے مضمون میں ہے۔
سپورٹ کہاں ہے، یہ معلوم رکھیں
ابھی رابطہ کرنے کی ضرورت نہیں، بس معلوم ہونا چاہیے۔ اکاؤنٹ سے متعلق زیادہ تر مسائل صرف پلیٹ فارم کے اپنے سپورٹ سے حل ہوتے ہیں، اور وہ بھی تب معتبر ہے جب آپ اپنے لاگ اِن شدہ اکاؤنٹ کے اندر سے شروع کریں۔ سوشل میڈیا پر خود سے پیغام بھیجنے والا کوئی بھی شخص جو اپنے آپ کو سپورٹ کہے — وہ فراڈ ہے۔ اصلی سپورٹ نہ خود رابطہ کرتا ہے، نہ آپ کو کسی میسجنگ ایپ پر بلاتا ہے۔
پوری لاگت کا ایک اندازہ رکھیں
کلائنٹ سے نکلنے والی رقم اور آپ کے بینک میں آنے والی رقم کے درمیان نیٹ ورک فیس، ضرورت پڑنے پر کوائن بدلنے کی ٹریڈنگ فیس، اور P2P قیمت کا فرق آ سکتا ہے۔ صرف اسپاٹ فیس دیکھنے سے پوری لاگت معلوم نہیں ہوتی؛ اپنی رقم کے لیے فیس کی مکمل تقسیم پہلے دیکھ لیں۔
عام سوالات
رجسٹریشن کے وقت ریفرل کوڈ ڈالنا بھول گیا، بعد میں لگ سکتا ہے؟
شرائط پر منحصر ہے۔ بائننس کے مطابق کوڈ بعد میں صرف تب جوڑا جا سکتا ہے جب رجسٹریشن کو 30 دن نہ ہوئے ہوں، اکاؤنٹ میں ابھی کوئی ڈپازٹ یا ٹریڈ نہ ہوئی ہو، پہلے سے کوئی ریفرل تعلق نہ ہو، یہ مرکزی (پیرنٹ) اکاؤنٹ ہو، اور آپ کی شناختی تصدیق پچھلے 180 دن میں کسی اور اکاؤنٹ پر استعمال نہ ہوئی ہو۔ ایک بار جڑنے کے بعد کوڈ بدلا نہیں جا سکتا۔ کوئی شرط پوری نہ ہو تو کوڈ نہیں لگ سکتا۔ یہ کام صرف اپنے اکاؤنٹ کے اندر سرکاری ہدایت کے مطابق کریں؛ کسی تیسرے فریق پر بھروسہ نہ کریں۔
کیا تصدیق (KYC) کے بغیر بھی کام چل سکتا ہے؟
اگر آپ کا مقصد بیرونِ ملک سے پیمنٹ وصول کرنا ہے تو عملاً نہیں۔ بغیر تصدیق والے اکاؤنٹ پر رقم نکالنے اور مقامی کرنسی سے متعلق سہولتوں پر واضح پابندیاں ہوتی ہیں، اور جب پیسے راستے میں ہوں تب یہ مسئلہ حل کرنا بہت مشکل ہو جاتا ہے۔ ہر درجے کی سہولتیں اور حدود بائننس کے اُس وقت کے صفحے کے مطابق ہوتی ہیں۔
کون سا شناختی دستاویز استعمال کروں، شناختی کارڈ یا پاسپورٹ؟
دونوں عام طور پر قبول ہوتے ہیں، لیکن نام کی انگریزی ہجے کے لحاظ سے پاسپورٹ زیادہ محفوظ ہے کیونکہ اس پر لکھا نام ایک ہی طرح سے پڑھا جاتا ہے۔ جو دستاویز آپ اپ لوڈ کریں، فارم میں نام بالکل اُسی کے مطابق، حرف بہ حرف لکھیں۔
تصدیق کئی بار مسترد ہو گئی، کیا اکاؤنٹ پر اثر پڑے گا؟
صرف تصویر کے معیار یا فارمیٹ کی وجہ سے مسترد ہونا عام بات ہے اور اس سے کوئی مستقل نقصان نہیں ہوتا۔ اصل مسئلہ اُس وقت بنتا ہے جب آپ تھوڑے وقت میں بار بار مختلف معلومات بھیجیں، کیونکہ پھر جائزہ لینے والے کے لیے یہ طے کرنا مشکل ہو جاتا ہے کہ درست کون سی ہے۔ مسترد ہونے کی وجہ پڑھیں، صرف وہی ایک چیز ٹھیک کریں، پھر دوبارہ بھیجیں۔
اکاؤنٹ بننے کے بعد سب سے پہلے کیا کروں؟
دو مرحلوں والی تصدیق (2FA) لگائیں اور اُس کے لیے ایس ایم ایس کے بجائے ایک آتھینٹیکیٹر ایپ یا passkey استعمال کریں۔ پھر اینٹی فشنگ کوڈ سیٹ کریں اور رقم نکالنے کے پتوں کی وائٹ لسٹ آن کریں۔ تینوں کام مل کر دس منٹ لیتے ہیں اور یہی وہ چیزیں ہیں جو «کسی نے میرا اکاؤنٹ کھول لیا اور پیسے نکل گئے» والی صورتحال کو روکتی ہیں۔
تصدیق کا طریقہ اور مختلف درجوں پر کھلنے والی سہولتیں پلیٹ فارم وقتاً فوقتاً بدلتا رہتا ہے۔ جہاں آپ کو یہاں لکھی بات سے فرق نظر آئے، وہاں آفیشل سپورٹ سینٹر کا موجودہ صفحہ معتبر ہے۔ ہمیں فرق کا علم ہو تو ہم یہاں درست کر دیتے ہیں اور اسے تصحیحات کے صفحے پر لکھ دیتے ہیں۔